À retenir
- Comparez la propriété et la location sur toute la durée d’utilisation, y compris les responsabilités de maintenance et l’éventuelle valeur résiduelle, plutôt que de juger sur les seuls paiements.
- Adaptez le choix du financement aux besoins de trésorerie et à la durée pendant laquelle l’exosquelette doit soutenir l’activité.
- Examinez l’effet de chaque formule sur le bilan et sur le traitement fiscal, qui dépendent des règles comptables et fiscales applicables.
- Une approche hybride permet de réserver l’achat aux besoins établis et l’essai ou la location aux besoins incertains ou évolutifs.
- Appuyez-vous sur des comparaisons d’appareils neutres vis-à-vis des fabricants, des calculs de retour sur investissement et des essais Deploy & Decide pour évaluer l’adéquation au lieu de travail réel avant de vous engager dans un achat.
Sommaire
- Maintenance et valeur résiduelle en cas de propriété
- Louer ou acheter : les effets sur la trésorerie
- Effets sur le bilan et les covenants
- Effets fiscaux des intérêts et de l’amortissement
- Stratégies hybrides entre location et achat
- Ryggo
Maintenance et valeur résiduelle en cas de propriété
Acheter signifie que l’entreprise prend en charge l’entretien et la valeur future de l’appareil. Comparez ces obligations avec les conditions de toute alternative avant de décider quelle option coûte le moins.
Responsabilités de maintenance et de réparation
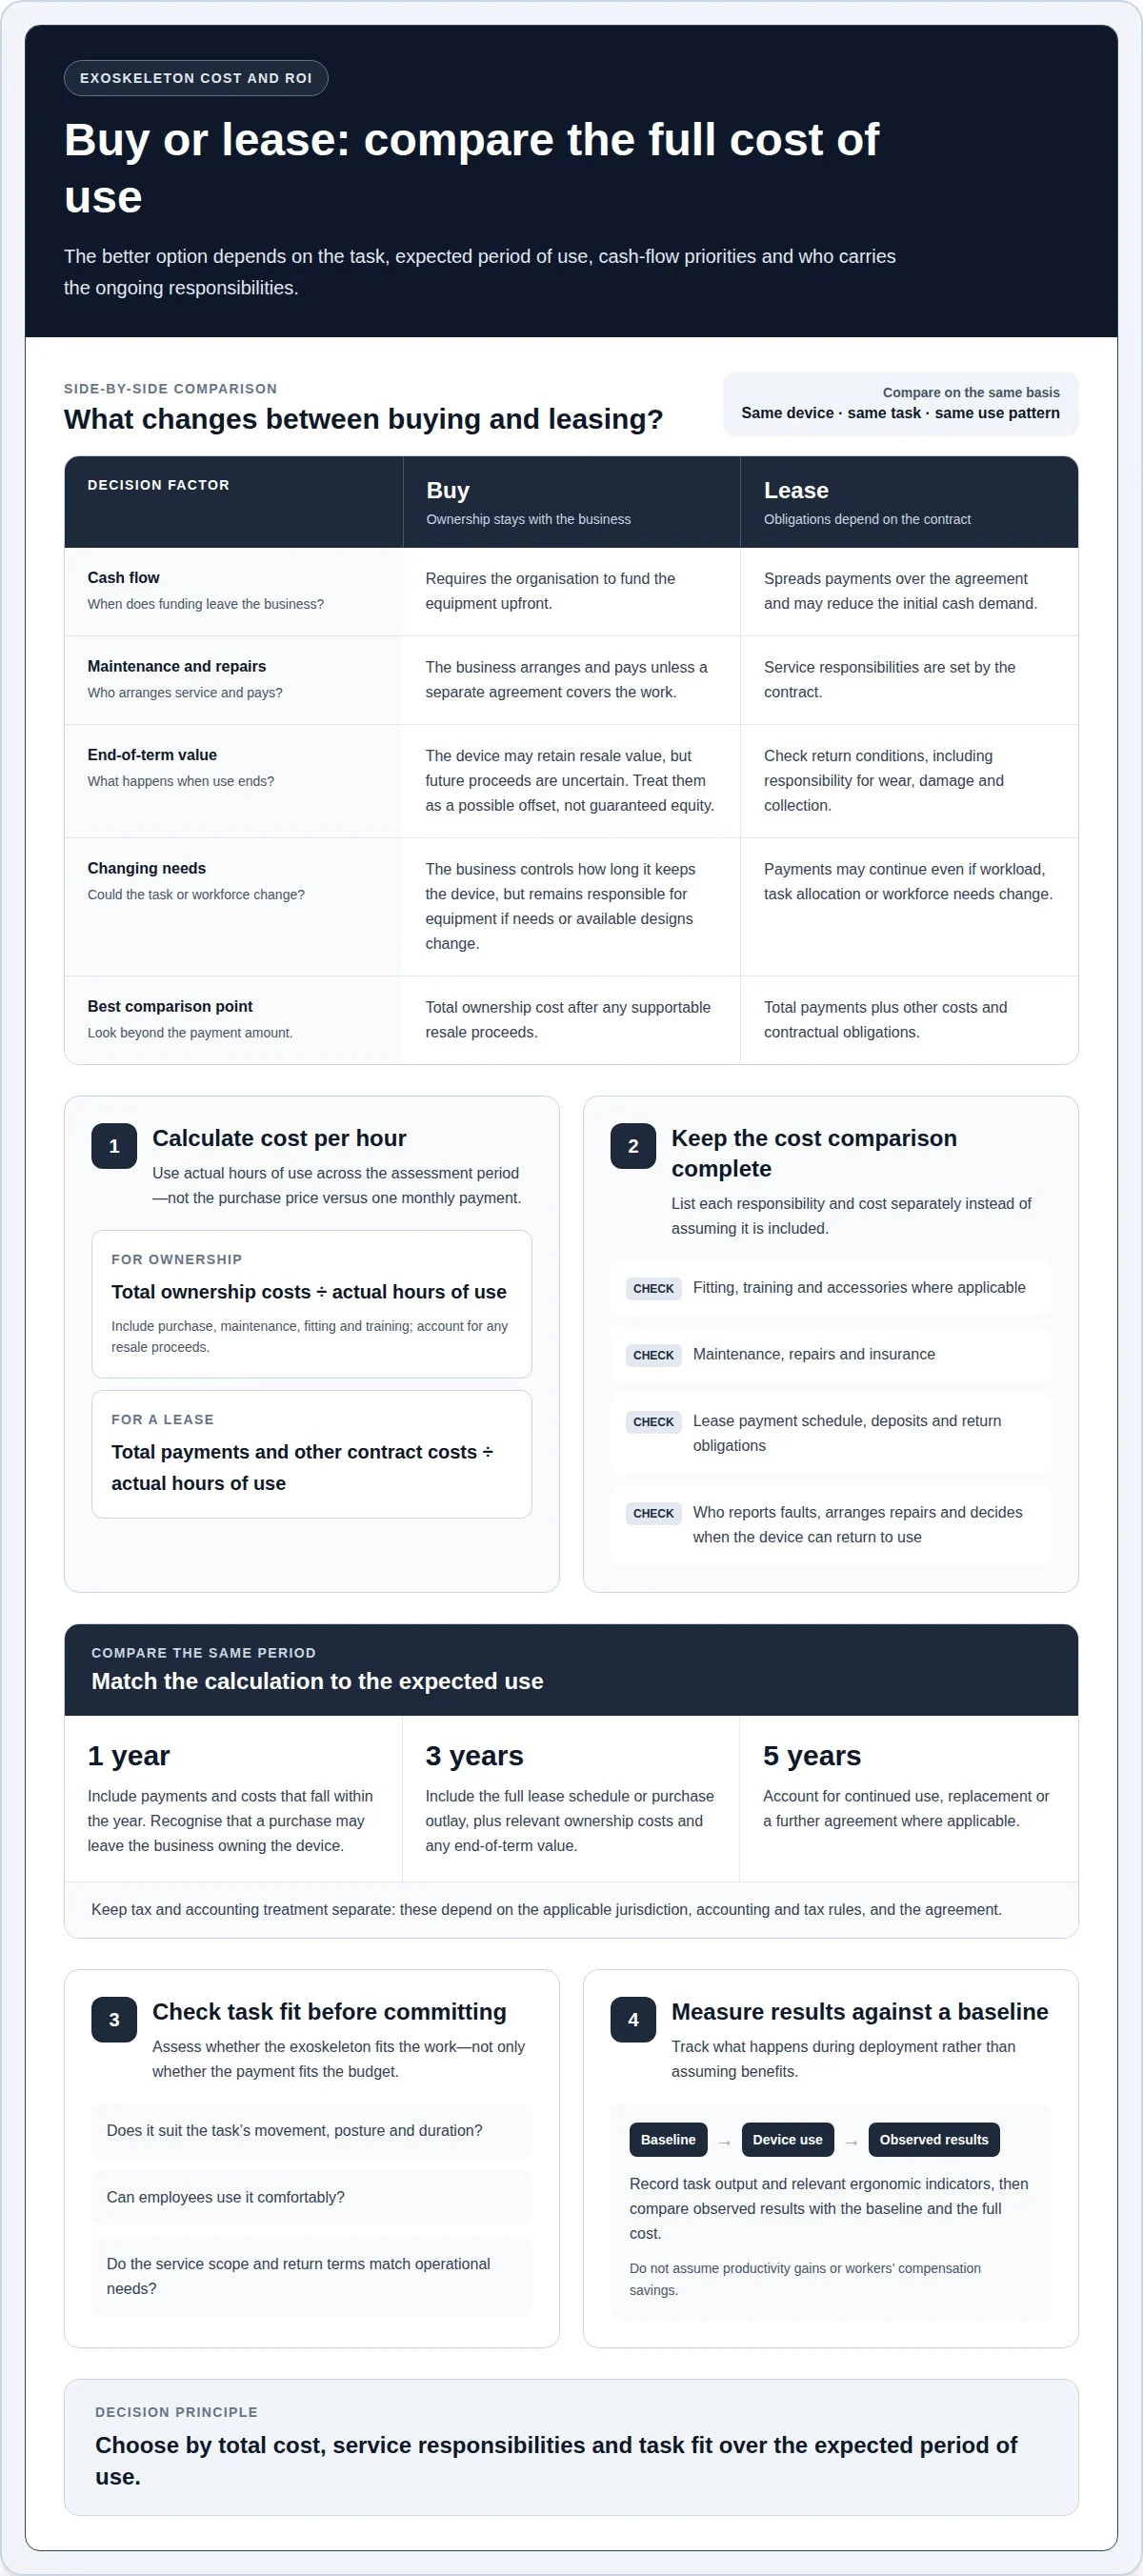
En cas de propriété, l’entreprise organise et paie la maintenance et les réparations, sauf si un contrat distinct les couvre. Dans une location, les responsabilités de service dépendent du contrat. Comparez les options pour une même tâche, un même mode d’utilisation, un même périmètre de service et une même durée. Listez séparément la formation, l’ajustement, la maintenance et l’assurance, plutôt que de supposer qu’ils sont inclus dans le prix d’achat ou le loyer.
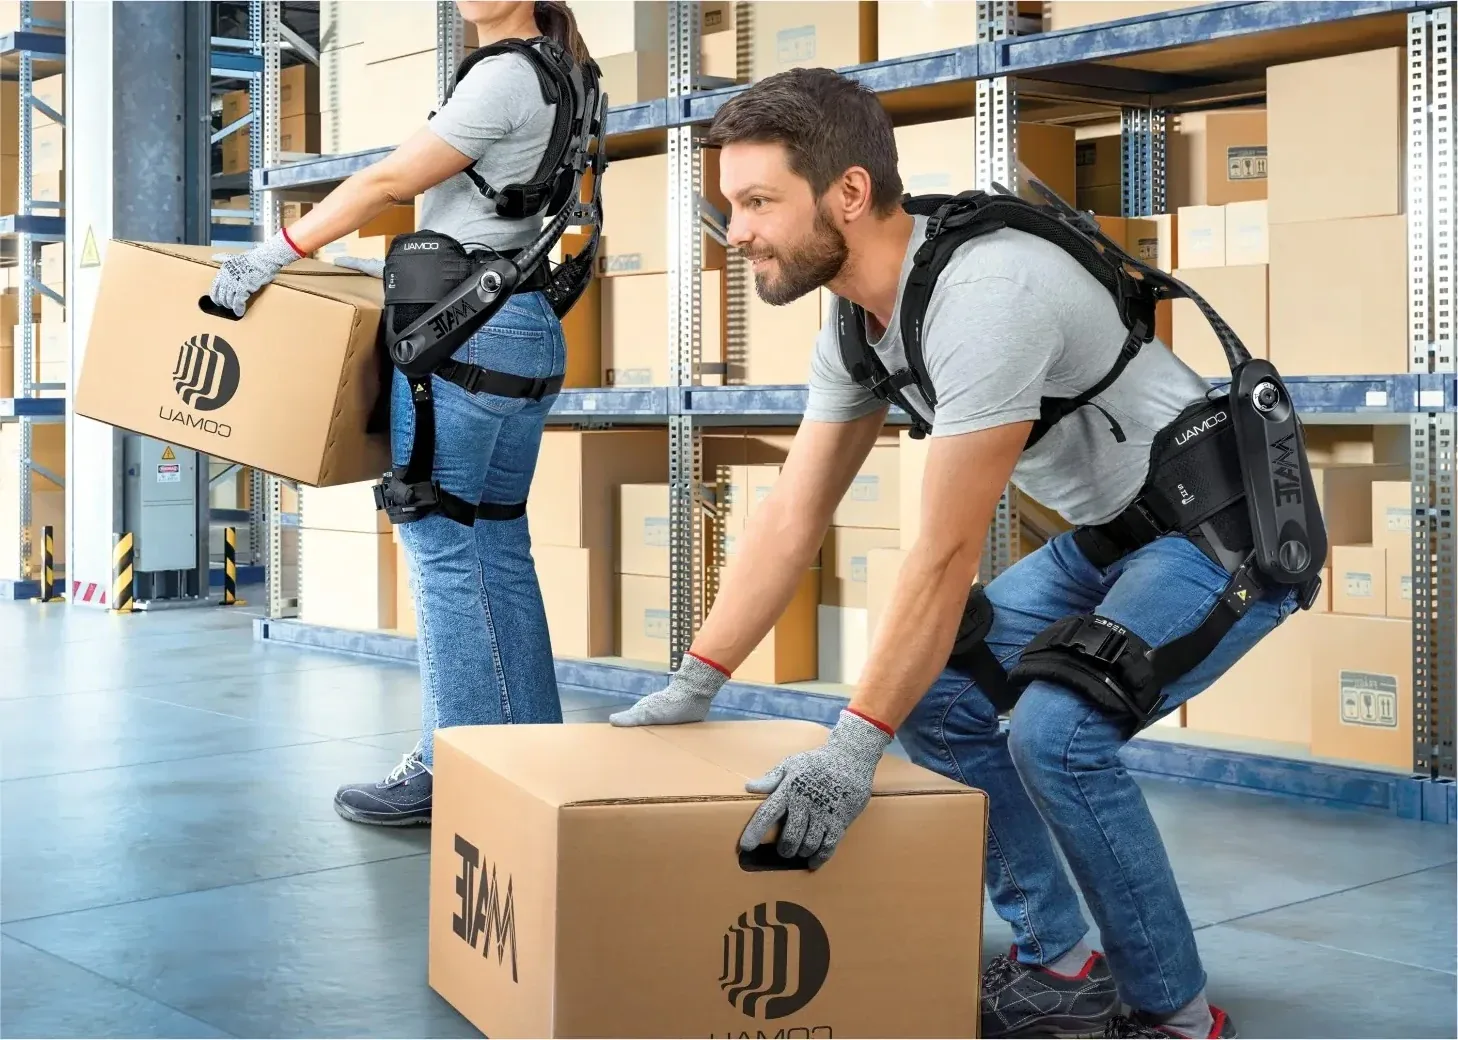
Pour chaque tâche, consignez qui signale les pannes, organise les réparations et décide quand un appareil peut être remis en service. Ces responsabilités pèsent sur les opérations autant que sur les coûts.
Valeur de revente et patrimoine
Un appareil détenu en propre peut conserver une valeur de revente, ce qui donne à l’entreprise un actif à vendre ou à réutiliser. Mais la valeur future est incertaine : l’état, la demande, l’adéquation et l’évolution des produits peuvent tous influer sur ce qu’un acheteur serait prêt à payer. Considérez le produit de la revente comme une compensation possible, et non comme un patrimoine garanti.
Une location supprime la dépendance à la revente, mais les conditions de restitution comptent. Vérifiez qui est responsable de l’usure, des dommages et de l’enlèvement. Comparez le coût de la propriété, déduction faite d’un éventuel produit de revente, avec le coût total de la location et les obligations de restitution.
Obsolescence technologique en cas de propriété
La propriété permet à l’entreprise de décider combien de temps elle conserve un appareil, mais elle la laisse aussi avec l’équipement si la tâche, les effectifs ou les modèles disponibles changent. Avant d’acheter, évaluez si l’exosquelette correspond aux mouvements, aux postures et à la durée de la tâche, et si les salariés peuvent l’utiliser confortablement.
Fondez la sélection sur les exigences de sécurité applicables sur votre site et sur une évaluation documentée des risques de la tâche ; ne considérez pas un appareil comme adapté au seul motif qu’il répond à une spécification du fabricant.
Coût horaire et historique de maintenance
Pour calculer le coût horaire, divisez le coût total de possession sur la période d’évaluation par le nombre d’heures d’utilisation réelle. Incluez l’achat, la maintenance et l’ajustement, ainsi que la formation et un éventuel produit de revente. Pour une location, comparez le total des loyers et des autres coûts contractuels avec les heures d’utilisation réelles de l’appareil. C’est plus utile que de comparer le prix d’achat avec un seul loyer mensuel.
Estimez le retour sur investissement en établissant une situation de référence pour la tâche, puis en suivant l’utilisation de l’appareil, la production et les indicateurs ergonomiques pertinents pendant le déploiement. Ne présumez ni de gains de productivité ni d’économies sur l’indemnisation des accidents du travail. Comparez les résultats observés avec la situation de référence et le coût total.
| Option | Maintenance | Valeur résiduelle | Meilleur point de comparaison |
|---|---|---|---|
| Achat | Organisée par l’acheteur | Valeur de revente possible | Coût après revente |
| Location | Fixée par le contrat | Conditions de restitution applicables | Total des paiements et obligations |
Choisissez en comparant le coût total, les responsabilités de service et l’adéquation à la tâche sur la durée d’utilisation prévue.
Louer ou acheter : les effets sur la trésorerie
Pour un acheteur européen, la question de trésorerie consiste à savoir s’il faut payer d’avance ou étaler les paiements dans le cadre d’un contrat. Comparez les deux options sur la période pendant laquelle l’exosquelette doit servir l’activité, avec les mêmes hypothèses d’utilisation, de déploiement et de traitement en fin de contrat.
Coûts d’achat initiaux
Un achat comptant oblige l’organisation à financer l’équipement d’emblée : la dépense totale doit donc tenir dans le budget d’investissement. Cela peut convenir à une tâche bien connue avec un besoin opérationnel clair, mais limiter les fonds disponibles pour d’autres travaux prévus. Construisez le dossier d’achat autour du plan de déploiement, pas seulement de la facture de l’appareil.
Distinguez l’achat de l’équipement des autres coûts liés à son introduction sur le lieu de travail, comme l’ajustement, la formation ou les accessoires le cas échéant. Positionnez l’échéance de chaque coût par rapport au calendrier de déploiement. La direction financière et les opérations ont ainsi une vision plus claire du besoin de trésorerie initial avant d’approuver un achat.
Loyers mensuels
Une location étale les paiements sur la durée du contrat et peut réduire le besoin de trésorerie initial par rapport à un achat comptant. En contrepartie, l’entreprise prend un engagement durable qui peut se poursuivre même si la charge de travail, la répartition des tâches ou les besoins en effectifs évoluent. Examinez l’échéancier au regard de l’utilisation prévue, et intégrez tout dépôt de garantie, toute condition de restitution ou toute autre obligation prévue au contrat.
Évaluez la capacité de paiement séparément du coût total. Un loyer mensuel supportable ne prouve pas que la location coûte moins cher sur toute la durée. Pour une activité européenne, tenez compte de la devise et du calendrier de paiement prévus au contrat, puis comparez-les avec les périodes budgétaires et de reporting de l’organisation.
Coût total de la location et de l’achat
Pour une comparaison sur un an, incluez les paiements et les coûts qui tombent dans l’année, en tenant compte du fait qu’après un achat, l’entreprise peut rester propriétaire de l’appareil. Sur trois ans, incluez l’échéancier complet de la location ou la dépense d’achat, ainsi que les coûts de propriété pertinents et toute valeur en fin de période. Sur cinq ans, tenez compte de la poursuite de l’utilisation, du remplacement ou d’un nouveau contrat le cas échéant.
Utilisez les mêmes hypothèses d’appareil, de tâche et d’utilisation prévue pour chaque option. Pour une location, additionnez les paiements et les obligations contractuelles sur la période évaluée. Pour un achat, incluez les coûts d’acquisition et de propriété, et ne comptez la valeur de revente que si elle est étayée. Traitez à part la fiscalité et la comptabilité, car elles dépendent du pays et du contrat.
Cette méthode évite de comparer un seul loyer mensuel avec le prix d’achat complet. Choisissez l’option qui correspond à l’utilisation prévue et aux priorités de trésorerie de l’activité sur la période évaluée.
Effets sur le bilan et les covenants
La décision de louer ou d’acheter ne touche pas seulement la trésorerie : le traitement comptable peut modifier les actifs et les passifs publiés. Pour les entreprises européennes qui appliquent les normes IFRS, le contrat et sa durée comptent pour le bilan.
Comment les locations apparaissent au bilan
Selon IFRS 16, les preneurs comptabilisent généralement au bilan un droit d’utilisation et une dette locative correspondante. Des exemptions limitées s’appliquent aux contrats de courte durée et aux actifs de faible valeur. Il ne faut donc pas supposer qu’une location maintient un exosquelette hors bilan. Comparez le traitement comptable du contrat avec celui de l’achat selon le référentiel appliqué par votre entreprise.
Pour une comparaison pratique, modélisez la dette locative et le droit d’utilisation en parallèle des flux de trésorerie, puis montrez comment chacun évolue sur la période d’utilisation prévue. Une location peut étaler les paiements, mais la dette publiée peut tout de même influer sur la façon dont les équipes financières évaluent la situation de l’organisation.
Ce qu’il faut vérifier dans la définition des covenants
Les covenants bancaires dépendent de la rédaction du contrat de financement. Un ratio de levier peut reposer sur les passifs publiés, tandis qu’un autre covenant peut prévoir ses propres retraitements. Si le calcul concerné inclut les dettes locatives, un nouveau contrat peut modifier la situation mesurée même lorsque ses paiements tiennent dans le budget de fonctionnement.
Avant de décider, confrontez chaque paiement et chaque dette envisagés aux définitions exactes des covenants. Consignez l’effet attendu sur les comptes dans le dossier d’investissement, à côté de la raison opérationnelle du choix d’un exosquelette. Les achats et la finance peuvent ainsi évaluer la même décision avec des hypothèses cohérentes.
Comparer ce qui est comparable
Présentez les options d’achat et de location dans un même tableau, avec le même appareil, la même période de déploiement et les mêmes hypothèses d’utilisation. Incluez le financement de l’achat, les loyers prévus, toute dette locative comptabilisée selon IFRS 16 et le traitement de l’actif détenu. Séparez les effets sur la trésorerie des effets sur le bilan : ils répondent à des questions différentes.
- Trésorerie : indiquez quand le financement de l’achat ou les loyers sortent de l’entreprise.
- Situation publiée : identifiez les actifs et les obligations comptabilisés selon le référentiel comptable applicable.
- Covenants : appliquez les définitions du contrat à chaque option, plutôt que de supposer que toute location affecte chaque ratio de la même manière.
Cette comparaison compte lorsqu’une entreprise dispose d’une marge limitée sur ses covenants ou prévoit d’autres investissements. Une location peut préserver la trésorerie au départ tout en ajoutant une obligation au bilan. Un achat comptant peut exiger davantage de trésorerie au départ, avec des effets comptables différents. Présentez les deux points de vue avant l’approbation, puis choisissez l’option qui répond aux besoins opérationnels et aux contraintes financières.
Prêt à trouver l’appareil adapté à votre activité ?
Effets fiscaux des intérêts et de l’amortissement
Pour les acheteurs européens, l’effet fiscal de la location ou de l’achat d’un exosquelette dépend du pays et de la situation fiscale de l’organisation. Les intérêts d’un financement d’achat, l’amortissement et les loyers peuvent faire l’objet de traitements différents. Construisez la comparaison selon les règles fiscales de l’entité acheteuse, et séparez les hypothèses fiscales des bénéfices opérationnels tels que l’adéquation à la tâche ou l’acceptation par les salariés.
Il n’existe pas de traitement fiscal européen unique pour toutes les activités. Un groupe qui achète pour plusieurs pays peut avoir besoin de calculs distincts pour chaque entité acheteuse et chaque contrat. Demandez à l’équipe financière de modéliser le calendrier des paiements, les intérêts et l’amortissement selon les règles nationales concernées. Vous obtenez ainsi une vision après impôt comparable, sans appliquer les hypothèses d’un autre pays.
Pour une comparaison pratique, préparez un échéancier distinct pour chaque option de financement. Incluez les dates de paiement prévues, les intérêts d’un éventuel financement, les hypothèses d’amortissement en cas d’achat et le traitement fiscal des loyers. Demandez à la finance de préciser le pays et l’entité couverts par chaque calcul. Cela évite qu’un groupe international applique les hypothèses fiscales d’un seul pays à tous ses sites.
Enfin, comparez les flux de trésorerie après impôt sur la même période opérationnelle que celle retenue pour la décision de louer ou d’acheter. Présentez les effets fiscaux sur une ligne distincte plutôt que de les mêler à la valeur ergonomique ou de productivité attendue. Le dossier d’investissement est ainsi plus clair : il reflète la situation fiscale de l’acheteur tout en gardant la logique opérationnelle visible pour les achats, la finance et la direction du site.
Stratégies hybrides entre location et achat
Une approche hybride distingue les besoins opérationnels avérés des besoins incertains. Par exemple, un entrepôt peut acheter un exosquelette pour une tâche récurrente et bien définie, tout en testant un autre type pour un travail impliquant d’autres postures ou d’autres exigences liées aux effectifs. Cela évite de traiter chaque appareil comme le même investissement et aide les opérations à réunir des preuves avant de s’engager plus largement.
Adapter le mode de financement au degré de certitude de la tâche
Commencez par regrouper les tâches selon leur régularité et selon la clarté du rôle de l’appareil. Une tâche stable, pour laquelle l’acceptation des utilisateurs est démontrée, peut justifier un achat comptant. Une tâche changeante, un nouveau site ou des effectifs qui n’ont pas encore testé l’appareil peuvent plaider pour un essai ou une location, car engager des capitaux avant d’évaluer l’adéquation peut entraîner des dépenses évitables.
Par exemple, une usine peut acheter un appareil pour une tâche répétée au-dessus de la tête, puis tester une autre option pour le levage sur des postes variés. Fondez la décision sur l’adéquation observée à la tâche et sur les retours des opérateurs, et non sur une simple préférence pour la propriété ou les loyers mensuels.
Procéder à une décision par étapes
Fixez une période d’évaluation, des indicateurs de tâche et un point de décision avant de choisir entre acheter, louer ou arrêter. Suivez l’utilisation, le confort, la compatibilité avec la tâche et les obstacles pratiques pendant le déploiement. Séparez le dossier d’investissement des déductions fiscales attendues : le traitement comptable et fiscal applicable dépend du pays et du contrat.
Un essai peut réduire l’incertitude avant l’achat. Deploy & Decide propose des périodes d’essai de 2, 4 ou 8 semaines. Si vous conservez les appareils, les frais de test sont déduits de leur prix d’achat ; si vous les restituez, les frais de test ne sont pas remboursés.
Garder le contrat et le crédit clairs
Pour chaque appareil en essai ou en location, consignez l’échéancier, les responsabilités de service, les conditions de restitution et toute option d’achat prévue au contrat. Pour un appareil acheté, documentez qui en est propriétaire, comment la maintenance est assurée et combien de temps l’entreprise prévoit de l’utiliser. Ces informations assurent la cohérence des comparaisons entre les différents modes de financement.
Fixez ensuite une limite de crédit ou d’approbation réaliste pour l’extension. Une équipe pourrait passer d’un groupe de tâches à un autre seulement après que le premier déploiement a rempli les critères opérationnels convenus. Cette approche par étapes limite l’exposition tout en préservant la possibilité d’une adoption plus large lorsque les résultats la justifient.
La règle de décision est simple : achetez pour les tâches établies et utilisées durablement ; testez ou louez lorsque l’adéquation, la demande ou l’acceptation par les effectifs reste incertaine. Pour une comparaison propre à votre lieu de travail, explorez les options d’exosquelettes et la planification d’un essai.
Vous ne savez pas quel exosquelette convient à votre tâche ? Laissez le conseiller Ryggo le déterminer en toute indépendance.
Ryggo
Ryggo aide les organisations à associer des exosquelettes aux besoins de leur lieu de travail et à comparer les options grâce à un essai en conditions réelles. Son processus de sélection gratuit et illimité et ses recommandations indépendantes des fabricants reposent uniquement sur l’adéquation entre fabricants, ce qui aide les équipes achats et opérations à évaluer l’adéquation à la tâche avant toute décision d’achat.
Lorsque l’adéquation à la tâche ou l’acceptation par les effectifs est incertaine, le programme Deploy & Decide de Ryggo permet aux entreprises de tester des exosquelettes dans leurs propres activités avant d’acheter. Ryggo sélectionne aussi des exosquelettes pour le secteur de la santé, y compris les hôpitaux et les maisons de retraite. Les équipes peuvent évaluer les options au regard des exigences de la tâche et des besoins du lieu de travail, plutôt que de choisir sur la seule structure de paiement.
Si vous évaluez des options d’exosquelettes pour votre lieu de travail, contactez Ryggo pour discuter de vos besoins.
Transformer la comparaison en décision pour votre lieu de travail
Une analyse pratique de la location ou de l’achat d’un exosquelette doit déboucher sur une étape suivante claire, et non sur un débat d’achat sans fin. Choisissez une tâche à évaluer, identifiez qui utilisera l’appareil et convenez des preuves qui justifieraient une adoption plus large. Cela peut inclure l’adéquation à la tâche, les retours des opérateurs, l’utilisation dans le fonctionnement normal et le dossier financier.
Ancrez la décision dans le lieu de travail. Un exosquelette adapté à la préparation de commandes en entrepôt peut ne pas convenir à l’assemblage en usine ou à une tâche de soins. Fixez des critères clairs avant d’engager des capitaux, et impliquez les opérations, les achats et le service HSE pour que la décision reflète à la fois l’usage pratique et les exigences financières.
Lorsque l’appareil adapté ou le mode d’achat reste flou, Ryggo peut accompagner l’étape suivante avec une sélection gratuite et illimitée et des comparaisons indépendantes des fabricants, reposant uniquement sur l’adéquation. Contactez Ryggo pour discuter de vos options et avancez vers une décision fondée sur les besoins de votre lieu de travail.
Partez de la tâche. Réunissez les preuves. Puis choisissez la voie qui convient à votre activité.
Questions fréquentes
Que signifie louer des biens d’équipement ?
Louer un bien d’équipement signifie payer pour utiliser un équipement dans le cadre d’un contrat plutôt que de l’acheter comptant. Le contrat fixe l’échéancier, la durée, les conditions d’utilisation et les options en fin de contrat. Selon ses termes, l’entreprise peut restituer l’équipement, continuer à l’utiliser ou lever une option d’achat. Distinguez une location d’un essai sur le lieu de travail : leurs conditions de paiement et de restitution diffèrent.
Combien coûte l’achat d’un exosquelette industriel ?
Il n’existe pas de prix d’achat unique pour un exosquelette industriel. Le montant dépend de la conception de l’appareil, de la zone du corps soutenue, de la technologie et de la quantité nécessaire. Une entreprise doit comparer des devis équivalents et séparer le prix de l’équipement des éventuels frais de transport, de prise en main, de formation ou d’accessoires. Construisez votre budget à partir de devis pour les appareils retenus et le déploiement prévu.
Quels sont les tarifs et conditions contractuelles habituels de location d’un exosquelette ?
Les tarifs et conditions varient selon l’appareil, le contrat et ce que couvre le contrat ; un tarif général peut donc être peu utile. Examinez le calendrier des paiements, la durée du contrat, les responsabilités de service, les conditions de restitution et toute option d’achat ou de mise à niveau. Distinguez une location d’un programme d’essai : un essai évalue un appareil dans les conditions du lieu de travail, tandis qu’une location est un accord d’utilisation d’un équipement sous contrat.
Quels sont les avantages et les inconvénients de la location d’un exosquelette par rapport à l’achat ?
La location peut étaler les paiements et convenir à un besoin opérationnel changeant, mais elle crée un engagement contractuel durable et ne constitue pas forcément un patrimoine. L’achat donne à l’entreprise la maîtrise de la poursuite de l’utilisation et d’une éventuelle revente, mais aussi la responsabilité de l’entretien et le risque de conserver un appareil qui ne correspond plus à la tâche. Comparez les deux options au regard de l’utilisation prévue, de l’acceptation par les salariés et des coûts complets, et pas seulement du calendrier des paiements.
Quelles options de location existent pour les exosquelettes industriels, y compris les périodes d’essai, le service et les conditions de mise à niveau ?
Les conditions de location dépendent du contrat. Par ailleurs, les essais Deploy & Decide de Ryggo durent 2, 4 ou 8 semaines et nécessitent au moins 2 appareils. Si les appareils sont conservés, les frais de test sont intégralement déduits de leur prix d’achat ; s’ils sont restitués, les frais de test ne sont pas remboursés. Les appareils doivent être restitués en bon état dans les 5 jours suivant la fin de l’essai. Les fabricants assurent le service et la prise en main des appareils.
Quels sont les risques de la propriété d’un exosquelette, notamment l’obsolescence, les immobilisations et l’adoption par les salariés ?
En cas de propriété, l’organisation décide combien de temps un appareil reste adapté et gère l’effet des immobilisations liées à la maintenance sur les opérations. Un appareil peut être peu utilisé s’il ne correspond pas à la tâche ou si les opérateurs ne l’adoptent pas. Avant d’en acheter davantage, testez l’équipement dans le processus de travail réel, recueillez les retours des utilisateurs et consignez les obstacles à une utilisation régulière. Les fabricants assurent le service des appareils.
Comment se comparent les coûts totaux de la location et de l’achat d’un exosquelette sur 1, 3 et 5 ans ?
Sur un an, comparez les coûts qui tombent dans l’année et tenez compte du fait que l’appareil reste détenu après un achat. Sur trois ans, incluez l’échéancier complet de la location ou les coûts d’achat et de propriété, ainsi que toute valeur de revente étayée. Sur cinq ans, tenez compte de la poursuite de l’utilisation, du remplacement ou d’un nouveau contrat. L’option la moins coûteuse dépend de ces facteurs et de l’utilisation prévue.
Trouvez le bon appareil avant de tester quoi que ce soit
Le conseiller Ryggo associe votre tâche, votre environnement et vos exigences aux appareils compatibles — en toute indépendance, sur l’ensemble du marché européen.