Das Wichtigste in Kürze
- Vergleichen Sie Eigentum und Leasing über den gesamten Nutzungszeitraum, einschließlich der Wartungsverantwortung und eines etwaigen Restwerts, statt nur nach den Zahlungen zu urteilen.
- Stimmen Sie die Finanzierungsform auf den Liquiditätsbedarf ab und darauf, wie lange das Exoskelett den Betrieb voraussichtlich unterstützen soll.
- Berücksichtigen Sie, wie sich jede Variante auf die Bilanzierung und die steuerliche Behandlung auswirkt; beides hängt von den geltenden Rechnungslegungs- und Steuervorschriften ab.
- Ein hybrider Ansatz kann etablierten Bedarf mit einem Kauf und unsicheren oder sich ändernden Bedarf mit einem Test oder Leasing abdecken.
- Nutzen Sie herstellerneutrale Gerätevergleiche, ROI-Berechnungen und Deploy & Decide-Tests, um die Eignung für den tatsächlichen Arbeitsplatz zu prüfen, bevor Sie sich für einen Kauf entscheiden.
Inhaltsverzeichnis
- Wartung und Restwert beim Eigentum
- Leasing oder Kauf: die Auswirkungen auf die Liquidität
- Auswirkungen auf Bilanz und Covenants
- Steuerliche Auswirkungen von Zinsen und Abschreibungen
- Hybride Strategien aus Leasing und Kauf
- Ryggo
Wartung und Restwert beim Eigentum
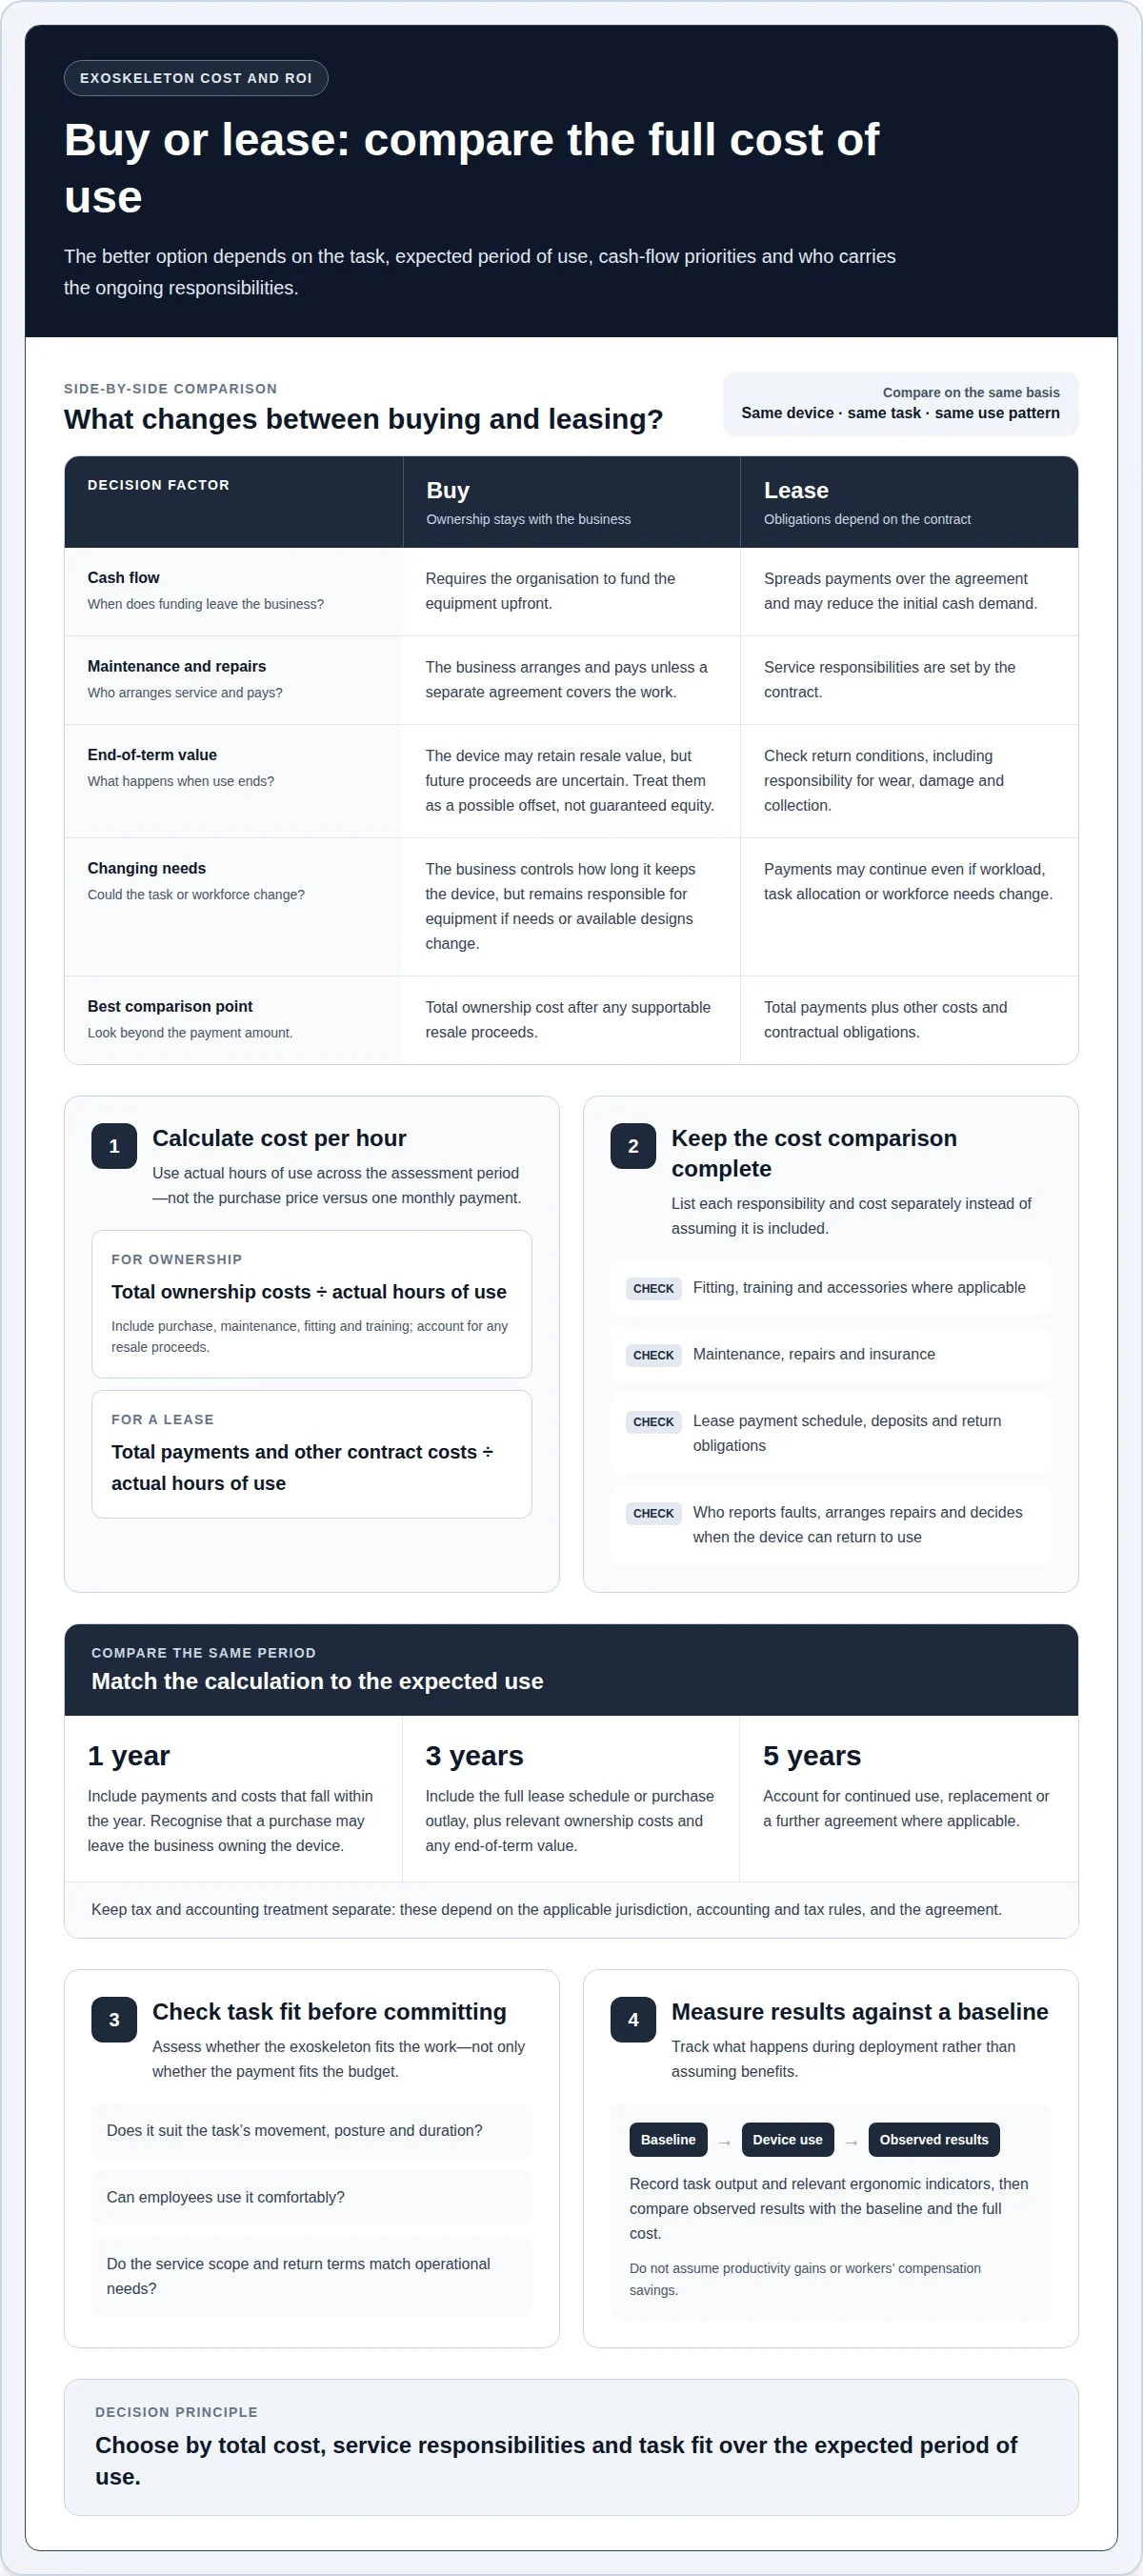
Ein Kauf bedeutet, dass das Unternehmen die Verantwortung für die Instandhaltung und den späteren Wert des Geräts übernimmt. Vergleichen Sie diese Pflichten mit den Bedingungen jeder Alternative, bevor Sie entscheiden, welche Option günstiger ist.
Verantwortung für Wartung und Reparatur
Beim Eigentum organisiert und bezahlt das Unternehmen Wartung und Reparaturen, sofern keine gesonderte Vereinbarung sie abdeckt. Die Serviceverantwortung bei einem Leasing hängt vom Vertrag ab. Vergleichen Sie die Optionen für dieselbe Tätigkeit, dasselbe Nutzungsmuster, denselben Serviceumfang und dieselbe Laufzeit. Führen Sie Schulung, Anpassung, Wartung und Versicherung gesondert auf, statt anzunehmen, dass sie im Kaufpreis oder in der Leasingrate enthalten sind.
Halten Sie für jede Tätigkeit fest, wer Störungen meldet, Reparaturen veranlasst und entscheidet, wann ein Gerät wieder eingesetzt werden kann. Diese Zuständigkeiten wirken sich sowohl auf den Betrieb als auch auf die Kosten aus.
Wiederverkaufswert und Eigentumswert
Ein eigenes Gerät kann einen Wiederverkaufswert behalten, sodass das Unternehmen einen Vermögenswert besitzt, den es verkaufen oder weiterverwenden kann. Der künftige Wert ist jedoch unsicher: Zustand, Nachfrage, Eignung und Produktänderungen können beeinflussen, was ein Käufer zu zahlen bereit ist. Behandeln Sie Verkaufserlöse als möglichen Ausgleich, nicht als garantierten Wert.
Ein Leasing macht Sie unabhängig vom Wiederverkauf, doch die Rückgabebedingungen sind entscheidend. Prüfen Sie, wer für Abnutzung, Schäden und Abholung verantwortlich ist. Vergleichen Sie die Eigentumskosten nach etwaigen Verkaufserlösen mit den vollen Leasingkosten und den Rückgabepflichten.
Technische Veralterung beim Eigentum
Eigentum gibt dem Unternehmen die Kontrolle darüber, wie lange es ein Gerät behält, lässt es aber auch auf der Ausrüstung sitzen, wenn sich die Tätigkeit, die Belegschaft oder die verfügbaren Bauformen ändern. Prüfen Sie vor dem Kauf, ob das Exoskelett zu den Bewegungen, der Körperhaltung und der Dauer der Tätigkeit passt und ob die Mitarbeitenden es komfortabel nutzen können.
Stützen Sie die Auswahl auf die Sicherheitsanforderungen, die an Ihrem Standort gelten, und auf eine dokumentierte Gefährdungsbeurteilung der Tätigkeit; halten Sie ein Gerät nicht allein deshalb für geeignet, weil es eine Herstellerspezifikation erfüllt.
Kosten pro Stunde und Wartungshistorie
Um die Kosten pro Stunde zu berechnen, teilen Sie die gesamten Eigentumskosten im Bewertungszeitraum durch die Stunden tatsächlicher Nutzung. Berücksichtigen Sie Kauf, Wartung und Anpassung sowie Schulung und etwaige Verkaufserlöse. Vergleichen Sie bei einem Leasing die Gesamtzahlungen und sonstigen Vertragskosten mit den tatsächlichen Nutzungsstunden des Geräts. Das ist aussagekräftiger, als den Kaufpreis mit einer einzelnen Monatsrate zu vergleichen.
Schätzen Sie den ROI, indem Sie einen Ausgangswert für die Tätigkeit erfassen und während des Einsatzes die Gerätenutzung, die Arbeitsleistung und relevante ergonomische Kennzahlen verfolgen. Setzen Sie Produktivitätsgewinne oder Einsparungen bei der Unfallversicherung nicht voraus. Vergleichen Sie die beobachteten Ergebnisse mit dem Ausgangswert und den Gesamtkosten.
| Option | Wartung | Restwert | Bester Vergleichsmaßstab |
|---|---|---|---|
| Kauf | Organisiert der Käufer | Möglicher Wiederverkaufswert | Kosten nach Wiederverkauf |
| Leasing | Laut Vertrag | Rückgabebedingungen gelten | Gesamtzahlungen und Verpflichtungen |
Entscheiden Sie, indem Sie Gesamtkosten, Serviceverantwortung und Eignung für die Tätigkeit über den erwarteten Nutzungszeitraum vergleichen.
Leasing oder Kauf: die Auswirkungen auf die Liquidität
Für einen europäischen Käufer lautet die Liquiditätsfrage, ob im Voraus bezahlt oder die Zahlungen über einen Vertrag verteilt werden sollen. Vergleichen Sie beide Optionen über den Zeitraum, in dem das Exoskelett den Betrieb voraussichtlich unterstützt, und verwenden Sie dabei dieselben Annahmen zu Nutzung, Einsatz und Behandlung am Laufzeitende.
Anschaffungskosten beim Kauf
Ein direkter Kauf erfordert, dass die Organisation die Ausrüstung im Voraus finanziert, sodass die gesamte Ausgabe ins Investitionsbudget passen muss. Das kann für eine gut verstandene Tätigkeit mit klarem betrieblichem Bedarf sinnvoll sein, kann aber die Mittel für andere geplante Vorhaben einschränken. Bauen Sie den Kauf-Business-Case auf dem Einsatzplan auf, nicht nur auf der Geräterechnung.
Trennen Sie den Gerätekauf von den sonstigen Kosten der Einführung am Arbeitsplatz, etwa Anpassung, Schulung oder gegebenenfalls Zubehör. Ordnen Sie jeden Kostenpunkt seinem Fälligkeitstermin im Einsatzplan zu. So erhalten Finanz- und Betriebsteams ein klareres Bild des anfänglichen Liquiditätsbedarfs, bevor sie einen Kauf genehmigen.
Monatliche Leasingraten
Ein Leasing verteilt die Zahlungen über die Vertragslaufzeit und kann den anfänglichen Liquiditätsbedarf gegenüber einem direkten Kauf senken. Im Gegenzug geht das Unternehmen eine laufende Verpflichtung ein, die auch dann fortbestehen kann, wenn sich Arbeitsaufkommen, Aufgabenverteilung oder Personalbedarf ändern. Prüfen Sie den Zahlungsplan zusammen mit der erwarteten Nutzung und berücksichtigen Sie etwaige Anzahlungen, Rückgabebedingungen oder sonstige im Vertrag festgelegte Pflichten.
Bewerten Sie die Finanzierbarkeit getrennt von den Gesamtkosten. Eine tragbare Monatsrate beweist nicht, dass Leasing über die volle Laufzeit günstiger ist. Berücksichtigen Sie für einen europäischen Betrieb die im Vertrag angegebene Währung und die Zahlungstermine und gleichen Sie diese mit den Budget- und Berichtszeiträumen der Organisation ab.
Gesamtkosten von Leasing und Kauf
Berücksichtigen Sie bei einem Vergleich über ein Jahr die Zahlungen und Kosten, die in dieses Jahr fallen, und bedenken Sie, dass das Gerät nach einem Kauf im Eigentum des Unternehmens bleiben kann. Über drei Jahre gehören der vollständige Leasingplan oder die Kaufausgabe dazu, zusammen mit den relevanten Eigentumskosten und einem etwaigen Wert am Laufzeitende. Über fünf Jahre sind gegebenenfalls die weitere Nutzung, ein Ersatz oder ein Anschlussvertrag einzubeziehen.
Verwenden Sie für jede Option dieselben Annahmen zu Gerät, Tätigkeit und erwarteter Nutzung. Summieren Sie bei einem Leasing die Zahlungen und vertraglichen Verpflichtungen über den betrachteten Zeitraum. Berücksichtigen Sie bei einem Kauf Anschaffungs- und Eigentumskosten und setzen Sie einen Wiederverkaufswert nur an, wenn er belegbar ist. Halten Sie die steuerliche und bilanzielle Behandlung getrennt, da sie vom Land und vom Vertrag abhängt.
Diese Methode vermeidet den Vergleich einer einzelnen Monatsrate mit dem vollen Kaufpreis. Wählen Sie die Option, die über den betrachteten Zeitraum zur erwarteten Nutzung und zu den Liquiditätsprioritäten des Betriebs passt.
Auswirkungen auf Bilanz und Covenants
Die Entscheidung zwischen Leasing und Kauf betrifft mehr als die Liquidität: Die bilanzielle Behandlung kann die ausgewiesenen Vermögenswerte und Verbindlichkeiten verändern. Für europäische Unternehmen, die nach IFRS bilanzieren, sind der Vertrag und seine Laufzeit für die Bilanz maßgeblich.
Wie Leasingverhältnisse in der Bilanz erscheinen
Nach IFRS 16 erfassen Leasingnehmer in der Regel ein Nutzungsrecht und eine entsprechende Leasingverbindlichkeit in der Bilanz. Begrenzte Ausnahmen gelten für kurzfristige Leasingverhältnisse und solche über geringwertige Vermögenswerte. Es sollte daher nicht angenommen werden, dass ein Leasing ein Exoskelett aus der Bilanz heraushält. Vergleichen Sie die bilanzielle Behandlung des Vertrags mit der des Kaufs anhand des Rechnungslegungsrahmens, den Ihr Unternehmen anwendet.
Modellieren Sie für einen praxisnahen Vergleich die Leasingverbindlichkeit und das Nutzungsrecht zusammen mit den Zahlungsströmen und zeigen Sie, wie sich beide über den erwarteten Nutzungszeitraum verändern. Ein Leasing kann die Zahlungen verteilen, doch die ausgewiesene Verbindlichkeit kann trotzdem beeinflussen, wie Finanzteams die Lage der Organisation beurteilen.
Was Sie in den Covenant-Definitionen prüfen sollten
Kredit-Covenants hängen vom Wortlaut des Finanzierungsvertrags ab. Ein Verschuldungstest kann die ausgewiesenen Verbindlichkeiten heranziehen, während ein anderer Covenant eigene Anpassungen definiert. Bezieht die maßgebliche Berechnung Leasingverbindlichkeiten ein, kann ein neuer Vertrag die gemessene Position verändern, auch wenn seine Zahlungen ins Betriebsbudget passen.
Vergleichen Sie vor der Entscheidung jede vorgesehene Zahlung und Verbindlichkeit mit den genauen Covenant-Definitionen. Halten Sie die erwartete Auswirkung auf die Berichterstattung im Investitionsantrag fest, zusammen mit dem betrieblichen Grund für die Wahl eines Exoskeletts. So können Einkauf und Finanzen dieselbe Entscheidung mit einheitlichen Annahmen bewerten.
Vergleichbares vergleichen
Stellen Sie die Kauf- und Leasingoptionen in einer Übersicht dar, mit demselben Gerät, demselben Einsatzzeitraum und denselben Nutzungsannahmen. Berücksichtigen Sie die Kauffinanzierung, die planmäßigen Leasingraten, eine etwaige nach IFRS 16 erfasste Leasingverbindlichkeit und die Behandlung des eigenen Vermögenswerts. Trennen Sie Liquiditätseffekte von Bilanzeffekten; sie beantworten unterschiedliche Fragen.
- Liquidität: Zeigen Sie, wann Kauffinanzierung oder Leasingraten aus dem Unternehmen abfließen.
- Ausgewiesene Lage: Ermitteln Sie die Vermögenswerte und Verpflichtungen, die nach dem anwendbaren Rechnungslegungsrahmen erfasst werden.
- Covenants: Wenden Sie die Definitionen des Vertrags auf jede Option an, statt anzunehmen, dass jedes Leasing jeden Test auf dieselbe Weise beeinflusst.
Dieser Vergleich ist wichtig, wenn ein Unternehmen nur begrenzten Covenant-Spielraum hat oder weitere Investitionen plant. Ein Leasing kann anfangs Liquidität schonen, aber eine ausgewiesene Verpflichtung hinzufügen. Ein direkter Kauf kann anfangs mehr Liquidität erfordern, mit anderen bilanziellen Auswirkungen. Legen Sie beide Sichtweisen vor der Genehmigung vor und wählen Sie dann die Option, die zum betrieblichen Bedarf und zu den finanziellen Rahmenbedingungen passt.
Bereit, das passende Gerät für Ihren Betrieb zu finden?
Steuerliche Auswirkungen von Zinsen und Abschreibungen
Für europäische Käufer hängt die steuerliche Auswirkung von Leasing oder Kauf eines Exoskeletts vom Land und von der steuerlichen Situation der Organisation ab. Zinsen auf eine Kauffinanzierung, Abschreibungen und Leasingraten können unterschiedlich behandelt werden. Erstellen Sie den Vergleich anhand der Steuervorschriften für die kaufende Gesellschaft und halten Sie steuerliche Annahmen getrennt von betrieblichen Vorteilen wie der Eignung für die Tätigkeit oder der Akzeptanz bei den Mitarbeitenden.
Es gibt keine einheitliche europäische steuerliche Behandlung für jeden Betrieb. Eine Gruppe, die für mehrere Länder einkauft, braucht unter Umständen getrennte Berechnungen für jede kaufende Gesellschaft und jeden Vertrag. Bitten Sie das Finanzteam, Zahlungstermine, Zinsen und Abschreibungen nach den jeweiligen nationalen Vorschriften zu modellieren. So entsteht eine vergleichbare Sicht nach Steuern, ohne Annahmen aus einer anderen Rechtsordnung zu übernehmen.
Erstellen Sie für einen praxisnahen Vergleich für jede Finanzierungsoption eine eigene Übersicht. Berücksichtigen Sie die erwarteten Zahlungstermine, Zinsen auf eine etwaige Finanzierung, Abschreibungsannahmen bei einem Kauf und die steuerliche Behandlung der Leasingraten. Bitten Sie das Finanzteam anzugeben, welches Land und welche Gesellschaft jede Berechnung abdeckt. So vermeiden Sie, dass eine internationale Gruppe die steuerlichen Annahmen eines Landes auf alle Standorte überträgt.
Vergleichen Sie abschließend die Zahlungsströme nach Steuern über denselben betrieblichen Zeitraum, den Sie für die Entscheidung zwischen Leasing und Kauf verwenden. Weisen Sie steuerliche Effekte als eigene Zeile aus, statt sie mit dem erwarteten ergonomischen oder produktiven Nutzen zu vermischen. So entsteht ein klarerer Investitionsantrag, der die steuerliche Situation des Käufers abbildet und die betriebliche Begründung für Einkauf, Finanzen und Standortleitung sichtbar hält.
Hybride Strategien aus Leasing und Kauf
Ein hybrider Ansatz trennt erwiesenen betrieblichen Bedarf von unsicherem. Ein Lager könnte zum Beispiel ein Exoskelett für eine wiederkehrende, klar definierte Tätigkeit kaufen und gleichzeitig einen anderen Typ für Arbeiten mit anderen Körperhaltungen oder Anforderungen an die Belegschaft testen. So wird nicht jedes Gerät als dieselbe Investition behandelt, und der Betrieb kann Belege sammeln, bevor er sich breiter festlegt.
Den Finanzierungsweg an die Sicherheit der Tätigkeit anpassen
Gruppieren Sie die Tätigkeiten zunächst danach, wie regelmäßig sie anfallen und wie klar die Rolle des Geräts verstanden ist. Eine stabile Tätigkeit mit nachgewiesener Akzeptanz bei den Nutzern kann einen direkten Kauf rechtfertigen. Eine sich ändernde Tätigkeit, ein neuer Standort oder eine noch nicht erprobte Belegschaft sprechen eher für einen Test oder ein Leasing, da eine Kapitalbindung vor der Eignungsprüfung vermeidbare Kosten verursachen kann.
Ein Werk könnte zum Beispiel ein Gerät für eine wiederkehrende Überkopftätigkeit kaufen und dann eine andere Option für das Heben an wechselnden Arbeitsplätzen testen. Stützen Sie die Entscheidung auf die beobachtete Eignung für die Tätigkeit und das Feedback der Mitarbeitenden, nicht einfach auf eine Vorliebe für Eigentum oder Monatsraten.
Stufenweise entscheiden
Legen Sie einen festen Bewertungszeitraum, Kennzahlen für die Tätigkeit und einen Entscheidungszeitpunkt fest, bevor Sie zwischen Kauf, Leasing oder Abbruch wählen. Verfolgen Sie während des Einsatzes Nutzung, Komfort, Vereinbarkeit mit der Tätigkeit und praktische Hindernisse. Halten Sie den Investitionsantrag getrennt von erwarteten Steuerabzügen; die anwendbare bilanzielle und steuerliche Behandlung hängt vom Land und vom Vertrag ab.
Ein Test kann die Unsicherheit vor einem Kauf verringern. Deploy & Decide bietet Testzeiträume von 2, 4 oder 8 Wochen. Wenn Sie die Geräte behalten, wird die Testgebühr auf ihren Kaufpreis angerechnet; wenn Sie sie zurückgeben, wird die Gebühr nicht erstattet.
Vertrag und Kreditrahmen klar halten
Halten Sie für jedes getestete oder geleaste Gerät den Zahlungsplan, die Serviceverantwortung, die Rückgabebedingungen und einen etwaigen im Vertrag vorgesehenen Kaufweg fest. Dokumentieren Sie bei einem gekauften Gerät, wem es gehört, wie die Wartung geregelt ist und wie lange das Unternehmen es voraussichtlich nutzen wird. Diese Angaben halten die Vergleiche über verschiedene Finanzierungsstrukturen hinweg einheitlich.
Legen Sie anschließend einen praktikablen Kredit- oder Genehmigungsrahmen für die Ausweitung fest. Ein Team könnte erst dann von einer Tätigkeitsgruppe zur nächsten übergehen, wenn der erste Einsatz die vereinbarten betrieblichen Kriterien erfüllt. Dieses stufenweise Vorgehen begrenzt das Risiko und hält zugleich den Weg zu einer breiteren Einführung offen, wenn die Ergebnisse dafür sprechen.
Die Entscheidungsregel ist einfach: Kaufen Sie für etablierte Tätigkeiten mit dauerhafter Nutzung; testen oder leasen Sie dort, wo Eignung, Bedarf oder Akzeptanz bei der Belegschaft noch unsicher sind. Für einen Vergleich, der auf Ihren Arbeitsplatz zugeschnitten ist, entdecken Sie Exoskelett-Optionen und die Testplanung.
Sie sind unsicher, welches Exoskelett zu Ihrer Aufgabe passt? Lassen Sie den Ryggo-Berater unabhängig das passende Gerät finden.
Ryggo
Ryggo hilft Organisationen, Exoskelette passend zum Bedarf am Arbeitsplatz auszuwählen und Optionen in einem Praxistest zu vergleichen. Der kostenlose, unbegrenzte Matching-Prozess und die herstellerunabhängigen Empfehlungen beruhen allein auf der herstellerübergreifenden Eignung und helfen Einkaufs- und Betriebsteams, die Eignung für die Tätigkeit zu prüfen, bevor sie eine Kaufentscheidung treffen.
Wenn die Eignung für die Tätigkeit oder die Akzeptanz bei der Belegschaft unsicher ist, können Unternehmen mit Ryggos Deploy & Decide-Programm Exoskelette vor dem Kauf im eigenen Betrieb testen. Ryggo vermittelt Exoskelette auch für das Gesundheitswesen, darunter Krankenhäuser und Pflegeheime. Teams können Optionen anhand der Anforderungen der Tätigkeit und des Bedarfs am Arbeitsplatz bewerten, statt allein nach der Zahlungsstruktur zu wählen.
Wenn Sie Exoskelett-Optionen für Ihren Arbeitsplatz prüfen, nehmen Sie Kontakt mit Ryggo auf, um Ihre Anforderungen zu besprechen.
Aus dem Vergleich eine Entscheidung für den Arbeitsplatz machen
Eine praxisnahe Analyse von Exoskelett-Leasing vs. Kauf sollte zu einem klaren nächsten Schritt führen, nicht zu einer endlosen Beschaffungsdebatte. Wählen Sie eine Tätigkeit am Arbeitsplatz für die Bewertung aus, legen Sie fest, wer das Gerät nutzen wird, und vereinbaren Sie, welche Belege eine breitere Einführung rechtfertigen würden. Dazu können die Eignung für die Tätigkeit, das Feedback der Mitarbeitenden, die Nutzung im Regelbetrieb und der finanzielle Business Case gehören.
Behalten Sie bei der Entscheidung den Arbeitsplatz im Blick. Ein Exoskelett, das für die Kommissionierung im Lager geeignet ist, passt nicht unbedingt zur Montage in der Fertigung oder zu einer Tätigkeit im Gesundheitswesen. Legen Sie klare Kriterien fest, bevor Sie Kapital binden, und beziehen Sie Betrieb, Einkauf und Arbeitsschutz ein, damit die Entscheidung die praktische Nutzung und die finanziellen Anforderungen widerspiegelt.
Wenn das richtige Gerät oder der richtige Beschaffungsweg noch unklar ist, kann Ryggo den nächsten Schritt mit kostenlosem, unbegrenztem Matching und herstellerunabhängigen Vergleichen unterstützen, die allein auf der Eignung beruhen. Kontaktieren Sie Ryggo, um Ihre Optionen zu besprechen, und kommen Sie einer Entscheidung näher, die auf dem Bedarf Ihres Arbeitsplatzes beruht.
Beginnen Sie mit der Tätigkeit. Sammeln Sie Belege. Wählen Sie dann den Weg, der zu Ihrem Betrieb passt.
Häufig gestellte Fragen
Was bedeutet es, Investitionsgüter zu leasen?
Ein Investitionsgut zu leasen bedeutet, für die Nutzung einer Ausrüstung im Rahmen eines Vertrags zu zahlen, statt sie direkt zu kaufen. Der Vertrag legt den Zahlungsplan, die Laufzeit, die Nutzungsbedingungen und die Optionen am Vertragsende fest. Je nach Bedingungen kann das Unternehmen die Ausrüstung zurückgeben, weiter nutzen oder eine Kaufoption wahrnehmen. Unterscheiden Sie ein Leasing von einem Arbeitsplatztest: Beide haben unterschiedliche Zahlungs- und Rückgabebedingungen.
Was kostet der Kauf von Industrie-Exoskeletten?
Es gibt keinen einheitlichen Kaufpreis für ein Industrie-Exoskelett. Der Betrag hängt von der Bauform des Geräts, der unterstützten Körperregion, der Technologie und der benötigten Stückzahl ab. Ein Unternehmen sollte vergleichbare Angebote einholen und den Gerätepreis von Transport, Einweisung, Schulung oder Zubehör trennen. Erstellen Sie Ihr Budget auf Grundlage der Angebote für die ausgewählten Geräte und den geplanten Einsatz.
Was sind typische Leasing- oder Mietpreise und Vertragsbedingungen für Exoskelette?
Preise und Bedingungen variieren je nach Gerät, Vertrag und Leistungsumfang, sodass ein allgemeiner Satz wenig aussagekräftig sein kann. Prüfen Sie Zahlungstermine, Vertragslaufzeit, Serviceverantwortung, Rückgabebedingungen und etwaige Kauf- oder Upgrade-Optionen. Unterscheiden Sie ein Leasing von einem Testprogramm: Ein Test bewertet ein Gerät unter Arbeitsplatzbedingungen, während ein Leasing eine vertragliche Vereinbarung zur Nutzung einer Ausrüstung ist.
Was sind die Vor- und Nachteile von Leasing gegenüber dem Kauf eines Exoskeletts?
Leasing kann die Zahlungen verteilen und zu einem sich ändernden betrieblichen Bedarf passen, begründet aber eine laufende vertragliche Verpflichtung und baut unter Umständen keinen Eigentumswert auf. Ein Kauf gibt dem Unternehmen die Kontrolle über die weitere Nutzung und einen etwaigen Wiederverkauf, aber auch die Verantwortung für die Instandhaltung und das Risiko, ein Gerät zu besitzen, das nicht mehr zur Tätigkeit passt. Vergleichen Sie beide Optionen anhand der erwarteten Nutzung, der Akzeptanz bei den Mitarbeitenden und der Gesamtkosten, nicht allein anhand der Zahlungstermine.
Welche Leasingoptionen gibt es für Industrie-Exoskelette, einschließlich Testzeiträumen, Service und Upgrade-Bedingungen?
Die Leasingbedingungen hängen vom Vertrag ab. Unabhängig davon laufen Ryggos Deploy & Decide-Tests 2, 4 oder 8 Wochen und erfordern mindestens 2 Geräte. Werden die Geräte behalten, wird die Testgebühr vollständig auf ihren Kaufpreis angerechnet; werden sie zurückgegeben, wird die Gebühr nicht erstattet. Die Geräte müssen innerhalb von 5 Tagen nach Testende in gutem Zustand zurückgegeben werden. Die Hersteller übernehmen Geräteservice und Einweisung.
Welche Risiken birgt das Eigentum an einem Exoskelett, einschließlich Veralterung, Ausfallzeiten und Akzeptanz bei den Mitarbeitenden?
Beim Eigentum entscheidet die Organisation, wie lange ein Gerät geeignet bleibt, und steuert, wie sich wartungsbedingte Ausfallzeiten auf den Betrieb auswirken. Ein Gerät wird möglicherweise wenig genutzt, wenn es nicht zur Tätigkeit passt oder von den Mitarbeitenden nicht angenommen wird. Testen Sie die Ausrüstung vor weiteren Käufen im tatsächlichen Arbeitsprozess, sammeln Sie Nutzerfeedback und halten Sie Hindernisse für die regelmäßige Nutzung fest. Die Hersteller übernehmen den Geräteservice.
Wie verhalten sich die Gesamtkosten von Leasing und Kauf eines Exoskeletts über 1, 3 und 5 Jahre?
Vergleichen Sie für ein Jahr die Kosten, die in dieses Jahr fallen, und berücksichtigen Sie, dass das Gerät nach einem Kauf weiterhin im Eigentum bleibt. Über drei Jahre gehören der vollständige Leasingplan oder die Kauf- und Eigentumskosten dazu, zuzüglich eines belegbaren Wiederverkaufswerts. Über fünf Jahre sind die weitere Nutzung, ein Ersatz oder ein Anschlussvertrag einzubeziehen. Welche Option günstiger ist, hängt von diesen Faktoren und der erwarteten Nutzung ab.
Finden Sie das passende Gerät, bevor Sie etwas testen
Der Ryggo-Berater ordnet Ihre Aufgabe, Ihre Umgebung und Ihre Anforderungen unabhängig passenden Geräten auf dem gesamten europäischen Markt zu.