Punti chiave
- Confronta proprietà e leasing sull’intero periodo di utilizzo, comprese le responsabilità di manutenzione e l’eventuale valore residuo, invece di giudicare solo dalle rate.
- Adegua la scelta del finanziamento alle esigenze di liquidità e al periodo per cui l’esoscheletro dovrà supportare l’attività.
- Considera come ciascuna soluzione incide sulla rappresentazione in bilancio e sul trattamento fiscale, che dipendono dalle norme contabili e fiscali applicabili.
- Un approccio ibrido può abbinare l’acquisto alle esigenze consolidate e una prova o un leasing alle esigenze incerte o in evoluzione.
- Usa confronti tra dispositivi indipendenti dai produttori, calcoli del ROI e prove Deploy & Decide per valutare l’idoneità al posto di lavoro reale prima di impegnarti in un acquisto.
Indice
- Manutenzione e valore residuo nella proprietà del bene
- Leasing o acquisto: gli effetti sui flussi di cassa
- Effetti su bilancio e covenant
- Effetti fiscali di interessi e ammortamenti
- Strategie ibride tra leasing e acquisto
- Ryggo
Manutenzione e valore residuo nella proprietà del bene
Acquistare significa che l’azienda si fa carico della manutenzione e del valore futuro del dispositivo. Confronta questi obblighi con le condizioni di qualsiasi alternativa prima di decidere quale opzione costa meno.
Responsabilità di manutenzione e riparazione
Con la proprietà, l’azienda organizza e paga manutenzione e riparazioni, a meno che non siano coperte da un accordo separato. Nel leasing, le responsabilità di assistenza dipendono dal contratto. Confronta le opzioni a parità di attività, modalità d’uso, perimetro del servizio e durata. Elenca separatamente formazione, regolazione, manutenzione e assicurazione, invece di dare per scontato che siano incluse nel prezzo di acquisto o nella rata del leasing.
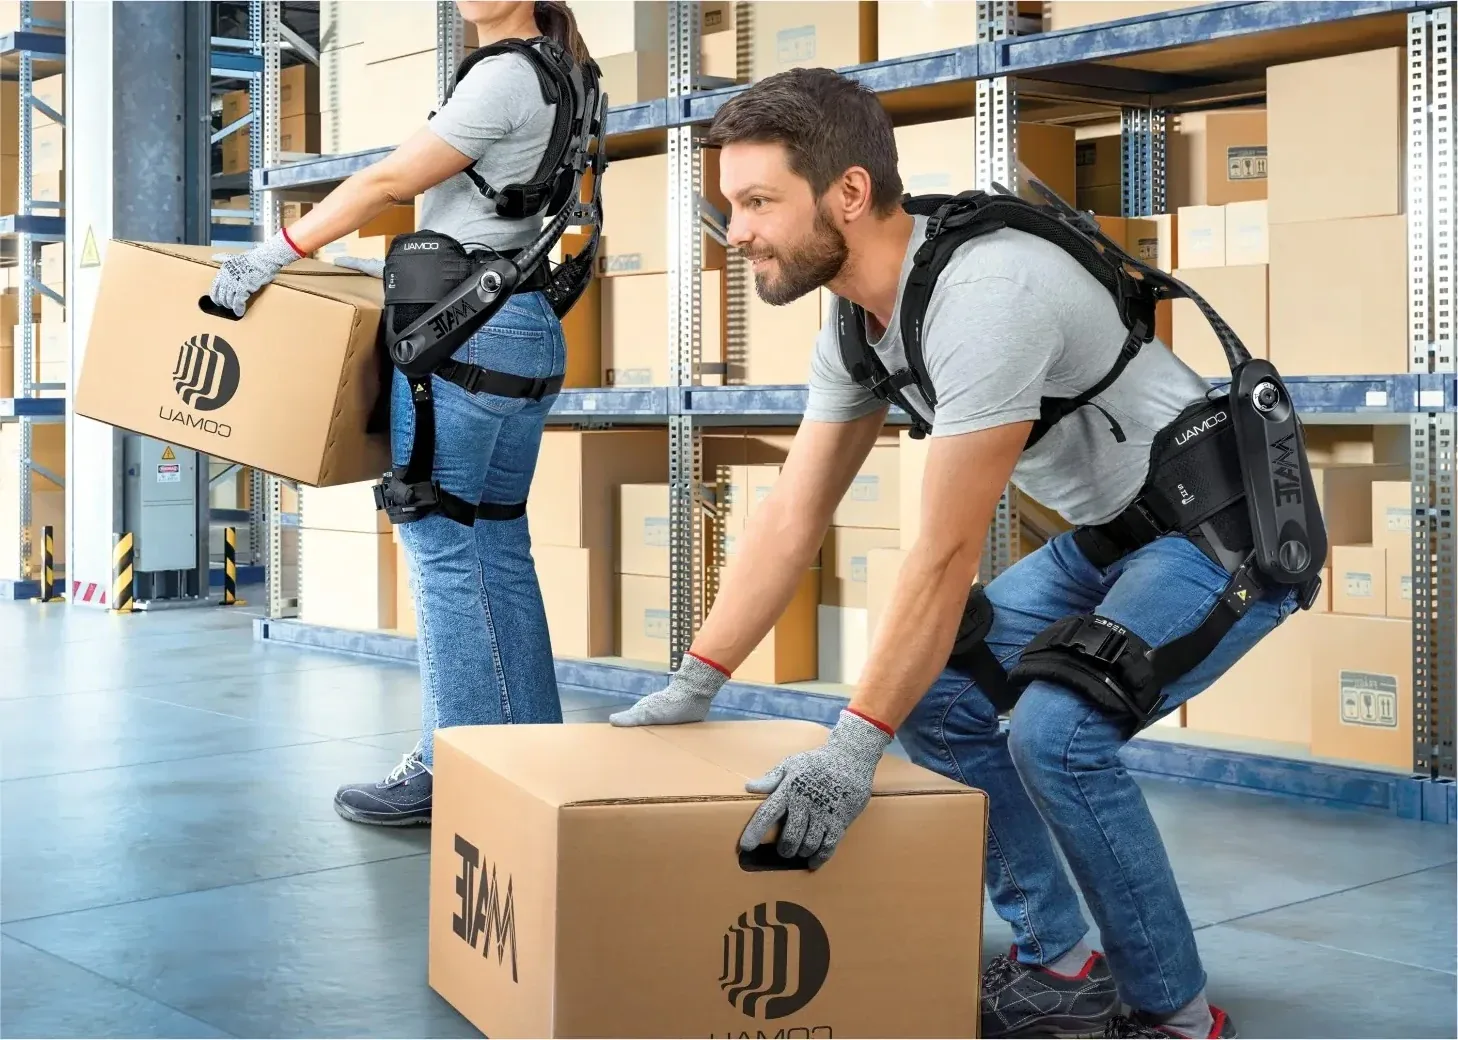
Per ogni attività, annota chi segnala i guasti, chi organizza le riparazioni e chi decide quando un dispositivo può tornare in uso. Queste responsabilità incidono sull’operatività oltre che sui costi.
Valore di rivendita e patrimonio di proprietà
Un dispositivo di proprietà può conservare un valore di rivendita, lasciando all’azienda un bene da vendere o riutilizzare. Il valore futuro però è incerto: condizioni, domanda, idoneità ed evoluzione dei prodotti possono influire su quanto un acquirente sarebbe disposto a pagare. Considera il ricavato della rivendita come una possibile compensazione, non come un valore garantito.
Il leasing elimina la dipendenza dalla rivendita, ma contano le condizioni di restituzione. Verifica chi risponde di usura, danni e ritiro. Confronta il costo della proprietà al netto dell’eventuale ricavato della rivendita con il costo complessivo del leasing e gli obblighi di restituzione.
Obsolescenza tecnologica nella proprietà
La proprietà dà all’azienda il controllo su quanto a lungo tenere un dispositivo, ma la lascia anche con l’attrezzatura in mano se cambiano l’attività, il personale o i modelli disponibili. Prima di acquistare, valuta se l’esoscheletro si adatta al movimento, alla postura e alla durata dell’attività e se i lavoratori possono usarlo comodamente.
Basa la scelta sui requisiti di sicurezza che si applicano nella tua sede e su una valutazione documentata dei rischi dell’attività; evita di considerare adatto un dispositivo solo perché rispetta una specifica del produttore.
Costo orario e storico della manutenzione
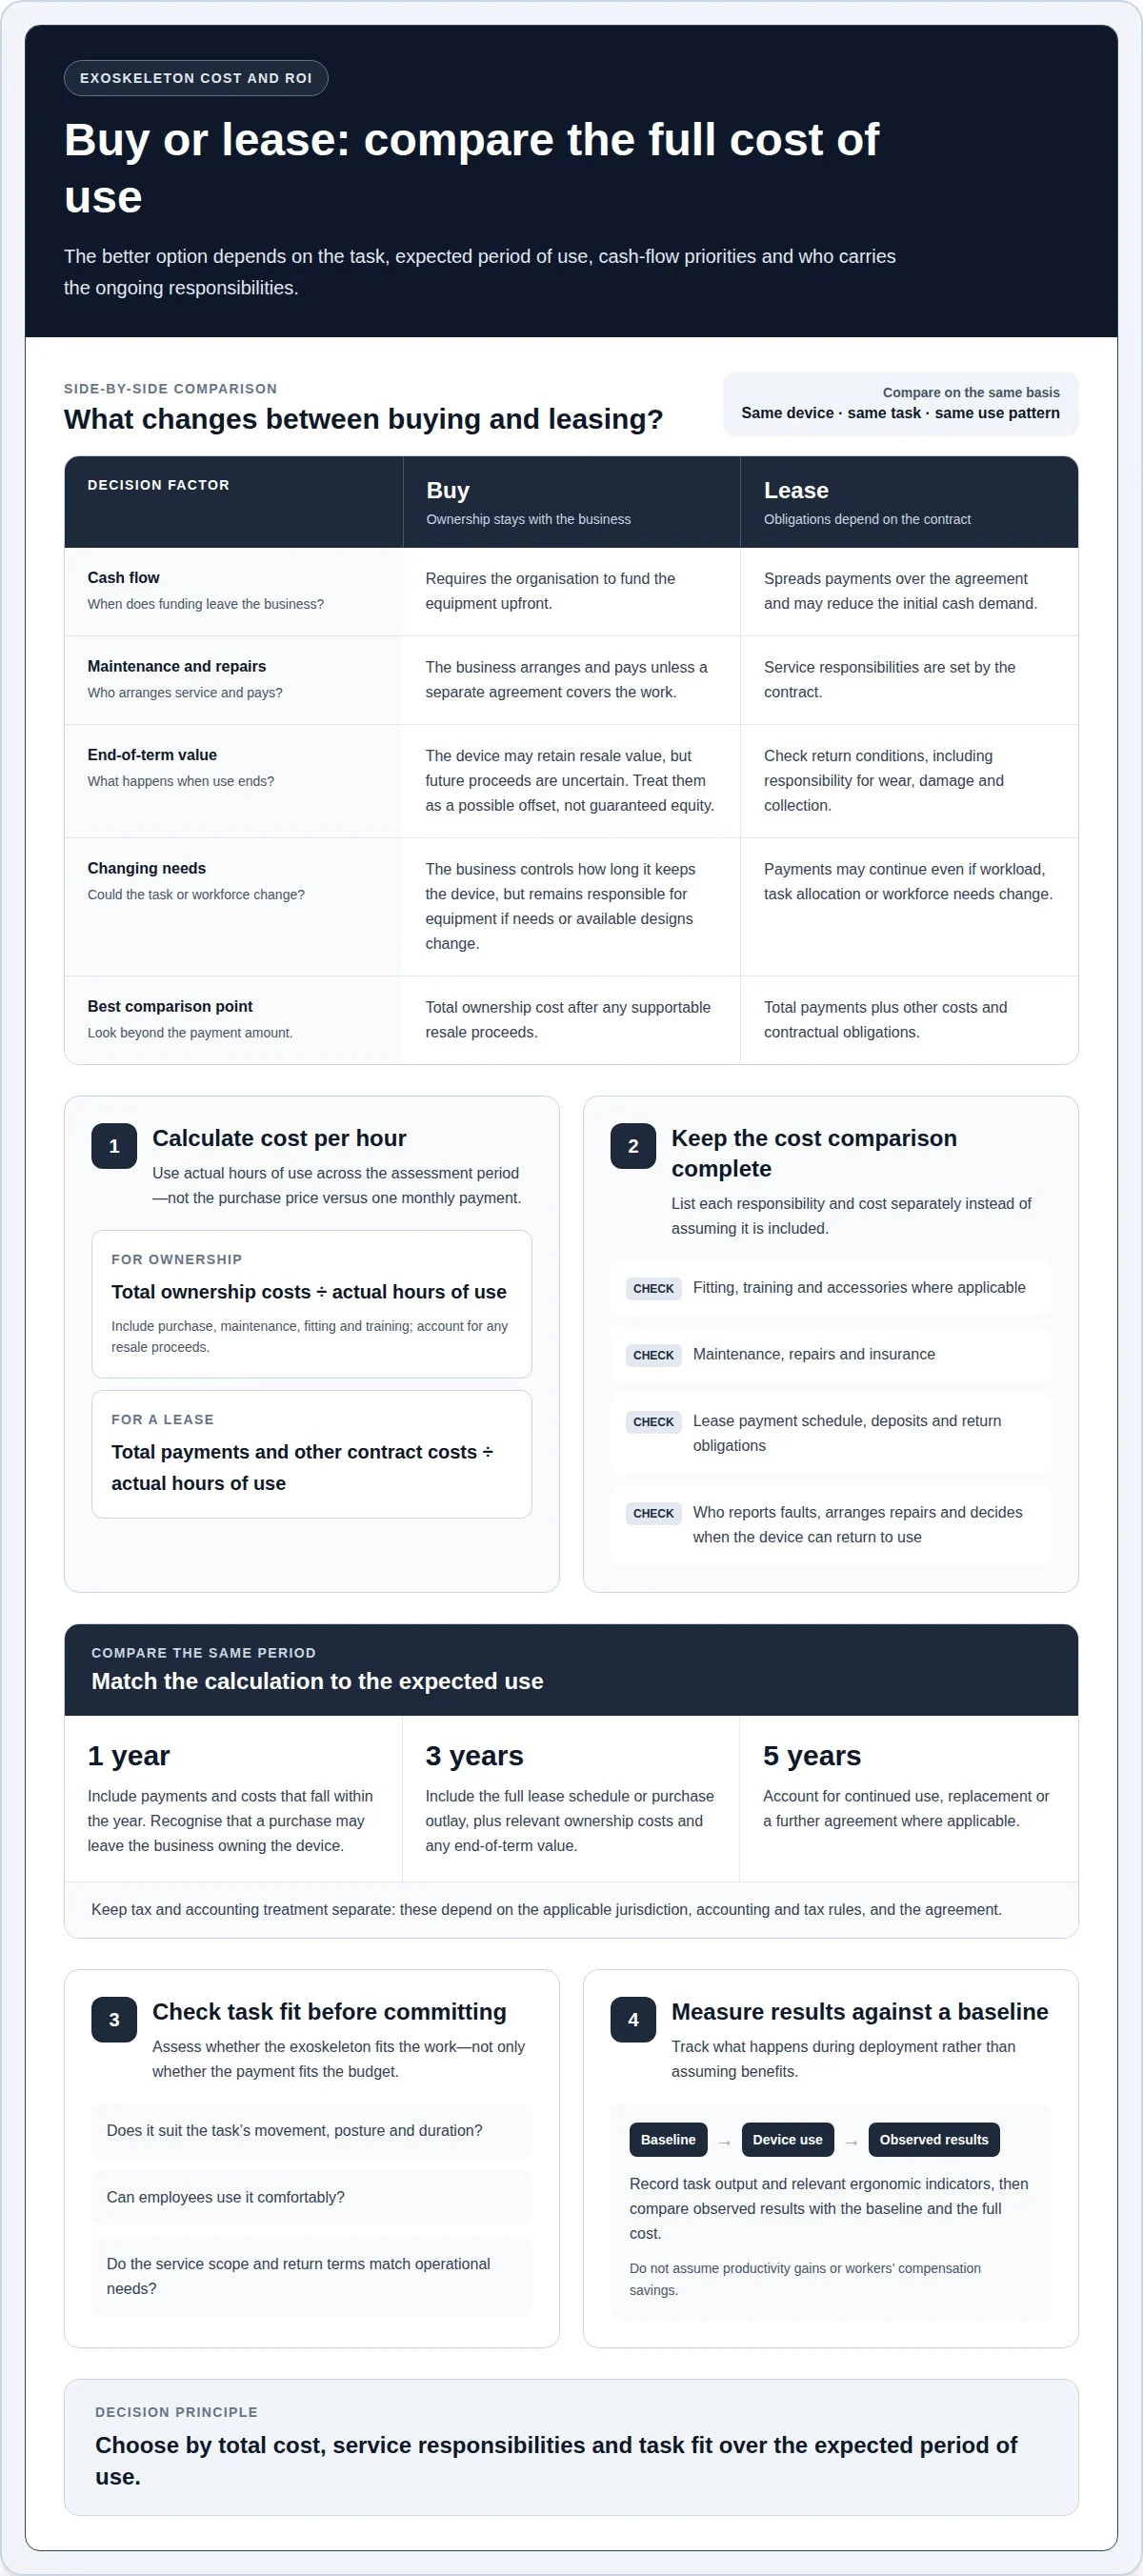
Per calcolare il costo orario, dividi i costi totali di proprietà nel periodo di valutazione per le ore di utilizzo effettivo. Includi acquisto, manutenzione e regolazione, oltre alla formazione e all’eventuale ricavato della rivendita. Per un leasing, confronta il totale delle rate e gli altri costi contrattuali con le ore di utilizzo effettivo del dispositivo. È più utile che confrontare il prezzo di acquisto con una singola rata mensile.
Stima il ROI registrando una situazione di partenza per l’attività e monitorando poi l’uso del dispositivo, la produttività e gli indicatori ergonomici pertinenti durante l’impiego. Non dare per scontati aumenti di produttività o risparmi sugli indennizzi per infortuni. Confronta i risultati osservati con la situazione di partenza e con il costo complessivo.
| Opzione | Manutenzione | Valore residuo | Miglior termine di confronto |
|---|---|---|---|
| Acquisto | La organizza l’acquirente | Possibile valore di rivendita | Costo al netto della rivendita |
| Leasing | Definita dal contratto | Valgono le condizioni di restituzione | Totale delle rate e degli obblighi |
Scegli confrontando costo complessivo, responsabilità di assistenza e idoneità all’attività sul periodo di utilizzo previsto.
Leasing o acquisto: gli effetti sui flussi di cassa
Per un acquirente europeo, la questione della liquidità è se pagare subito o distribuire i pagamenti nell’arco di un contratto. Confronta le due opzioni sul periodo in cui l’esoscheletro dovrebbe servire l’attività, usando le stesse ipotesi su utilizzo, impiego e trattamento a fine contratto.
Costi di acquisto iniziali
Un acquisto diretto richiede all’organizzazione di finanziare subito l’attrezzatura, quindi l’intera spesa deve rientrare nel budget di investimento. Può essere adatto a un’attività ben compresa con un’esigenza operativa chiara, ma può ridurre i fondi disponibili per altri lavori pianificati. Costruisci il caso d’acquisto attorno al piano di impiego, non solo alla fattura del dispositivo.
Separa l’acquisto dell’attrezzatura dagli altri costi per introdurla nel posto di lavoro, come regolazione, formazione o accessori, ove previsti. Colloca ogni scadenza di costo rispetto al calendario di impiego. In questo modo finanza e operations hanno un quadro più chiaro del fabbisogno di cassa iniziale prima di approvare un acquisto.
Rate mensili del leasing
Il leasing distribuisce i pagamenti sulla durata del contratto e può ridurre il fabbisogno di cassa iniziale rispetto a un acquisto diretto. In cambio, l’azienda assume un impegno continuativo che può proseguire anche se cambiano il carico di lavoro, l’assegnazione delle attività o le esigenze di personale. Esamina il piano dei pagamenti insieme all’utilizzo previsto e includi l’eventuale deposito, le condizioni di restituzione e gli altri obblighi indicati nel contratto.
Valuta la sostenibilità separatamente dal costo complessivo. Una rata mensile gestibile non dimostra che il leasing costi meno sull’intera durata. Per un’attività europea, tieni conto della valuta e delle scadenze di pagamento indicate nel contratto, poi confrontale con i periodi di budget e di rendicontazione dell’organizzazione.
Costi complessivi di leasing e acquisto
Per un confronto su un anno, includi i pagamenti e i costi che ricadono in quell’anno, tenendo presente che dopo un acquisto l’azienda resta proprietaria del dispositivo. Su tre anni, includi l’intero piano del leasing o la spesa di acquisto, insieme ai relativi costi di proprietà e all’eventuale valore a fine periodo. A cinque anni, considera l’uso continuato, la sostituzione o un ulteriore contratto, ove applicabile.
Usa le stesse ipotesi su dispositivo, attività e utilizzo previsto per ogni opzione. Per un leasing, somma le rate e gli obblighi contrattuali sul periodo considerato. Per un acquisto, includi i costi di acquisizione e di proprietà e conta il valore di rivendita solo quando è giustificabile. Tieni separati il trattamento fiscale e quello contabile, perché dipendono dalla giurisdizione e dal contratto.
Questo metodo evita di confrontare una singola rata mensile con l’intero prezzo di acquisto. Scegli l’opzione che corrisponde all’utilizzo previsto e alle priorità di liquidità dell’attività nel periodo considerato.
Effetti su bilancio e covenant
La scelta tra leasing e acquisto non riguarda solo i flussi di cassa: il trattamento contabile può modificare le attività e le passività in bilancio. Per le aziende europee che redigono il bilancio secondo gli IFRS, il contratto e la sua durata contano per lo stato patrimoniale.
Come compare il leasing nello stato patrimoniale
In base all’IFRS 16, il locatario rileva in genere nello stato patrimoniale un’attività per diritto d’uso e una corrispondente passività per i pagamenti del leasing. Sono previste esenzioni limitate per i leasing a breve termine e di modesto valore. Non dare quindi per scontato che un leasing tenga l’esoscheletro fuori dal bilancio. Confronta il trattamento contabile del contratto con quello dell’acquisto, secondo il quadro contabile applicato dalla tua azienda.
Per un confronto pratico, modella la passività del leasing e l’attività per diritto d’uso insieme ai flussi di cassa, poi mostra come ciascuna varia nel periodo di utilizzo previsto. Un leasing può distribuire i pagamenti, ma la passività rilevata può comunque influire su come il team finanza valuta la posizione dell’organizzazione.
Che cosa verificare nelle definizioni dei covenant
I covenant di un finanziamento dipendono dal testo del contratto. Un test di leva finanziaria può basarsi sulle passività rilevate, mentre un altro covenant può prevedere rettifiche proprie. Se il calcolo pertinente include le passività per leasing, un nuovo contratto potrebbe modificare la posizione misurata anche quando le rate rientrano nel budget operativo.
Prima di decidere, confronta ogni pagamento e ogni passività proposti con le definizioni esatte dei covenant. Riporta l’effetto atteso sul bilancio nel business case, accanto al motivo operativo per cui scegli un esoscheletro. Così acquisti e finanza possono valutare la stessa decisione con ipotesi coerenti.
Confronta a parità di condizioni
Riporta le opzioni di acquisto e di leasing in un unico prospetto, con lo stesso dispositivo, lo stesso periodo di impiego e le stesse ipotesi di utilizzo. Includi il finanziamento dell’acquisto, le rate previste del leasing, l’eventuale passività per leasing rilevata secondo l’IFRS 16 e il trattamento del bene di proprietà. Separa gli effetti sui flussi di cassa da quelli sul bilancio: rispondono a domande diverse.
- Flussi di cassa: mostra quando il finanziamento dell’acquisto o le rate del leasing escono dall’azienda.
- Posizione in bilancio: individua le attività e gli obblighi rilevati secondo il quadro contabile applicabile.
- Covenant: applica a ciascuna opzione le definizioni del contratto, invece di presumere che ogni leasing incida su ogni test allo stesso modo.
Questo confronto conta quando un’azienda ha un margine limitato rispetto ai covenant o pianifica altri investimenti. Un leasing può preservare liquidità all’inizio, ma aggiungere un obbligo in bilancio. Un acquisto diretto può richiedere più liquidità all’inizio, con effetti contabili diversi. Presenta entrambe le prospettive prima dell’approvazione, poi scegli l’opzione adatta alle esigenze operative e ai vincoli finanziari.
Pronto a trovare il dispositivo giusto per la tua attività?
Effetti fiscali di interessi e ammortamenti
Per gli acquirenti europei, l’effetto fiscale del leasing o dell’acquisto di un esoscheletro dipende dal Paese e dalla posizione fiscale dell’organizzazione. Gli interessi sul finanziamento dell’acquisto, gli ammortamenti e i canoni di leasing possono avere trattamenti diversi. Costruisci il confronto con le norme fiscali che valgono per la società acquirente e tieni le ipotesi fiscali separate dai benefici operativi, come l’idoneità all’attività o l’accettazione da parte dei lavoratori.
Non esiste un unico trattamento fiscale europeo valido per ogni attività. Un gruppo che acquista per più Paesi può avere bisogno di calcoli separati per ogni società acquirente e ogni contratto. Chiedi al team finanza di modellare scadenze di pagamento, interessi e ammortamenti secondo le norme nazionali pertinenti. Ottieni così un quadro al netto delle imposte confrontabile, senza applicare ipotesi di un’altra giurisdizione.
Per un confronto pratico, prepara un prospetto separato per ogni opzione di finanziamento. Includi le date di pagamento previste, gli interessi sull’eventuale finanziamento, le ipotesi di ammortamento per un acquisto e il trattamento fiscale dei canoni di leasing. Chiedi alla finanza di indicare a quale giurisdizione e a quale società si riferisce ogni calcolo. Questo evita che un gruppo internazionale applichi le ipotesi fiscali di un solo Paese a tutte le sedi.
Infine, confronta i flussi di cassa al netto delle imposte sullo stesso periodo operativo usato per la scelta tra leasing e acquisto. Mostra gli effetti fiscali come voce separata invece di mescolarli con il valore ergonomico o di produttività atteso. Ne risulta un business case più chiaro, che riflette la posizione fiscale dell’acquirente e mantiene visibile la motivazione operativa per acquisti, finanza e direzione di stabilimento.
Strategie ibride tra leasing e acquisto
Un approccio ibrido separa le esigenze operative comprovate da quelle incerte. Un magazzino, per esempio, potrebbe acquistare un esoscheletro per un’attività ricorrente e ben definita e intanto provarne un altro tipo per lavori con posture o esigenze di personale diverse. In questo modo non tratti ogni dispositivo come lo stesso investimento e le operations raccolgono prove prima di impegnarsi su scala più ampia.
Adegua la forma di finanziamento alla certezza dell’attività
Comincia raggruppando le attività in base alla regolarità con cui si presentano e a quanto è chiaro il ruolo del dispositivo. Un’attività stabile con un’accettazione dimostrata da parte degli utenti può giustificare un acquisto diretto. Un’attività che cambia, una nuova sede o un personale che non ha ancora provato il dispositivo possono far preferire una prova o un leasing, perché impegnare capitale prima di valutare l’idoneità può creare spese evitabili.
Uno stabilimento, per esempio, potrebbe acquistare un dispositivo per un’attività ripetuta sopra la testa e poi provare un’altra opzione per il sollevamento su postazioni diverse. Basa la decisione sull’idoneità all’attività osservata e sul parere dei lavoratori, non semplicemente su una preferenza per la proprietà o per le rate mensili.
Decidi per fasi
Fissa un periodo di valutazione definito, misure dell’attività e un momento di decisione prima di scegliere se acquistare, prendere in leasing o fermarti. Durante l’impiego, monitora utilizzo, comfort, compatibilità con l’attività e ostacoli pratici. Tieni il business case separato dalle deduzioni fiscali attese: il trattamento contabile e fiscale applicabile dipende dal Paese e dal contratto.
Una prova può ridurre l’incertezza prima dell’acquisto. Deploy & Decide offre periodi di prova di 2, 4 o 8 settimane. Se tieni i dispositivi, il costo della prova viene computato sul prezzo di acquisto; se li restituisci, il costo della prova non viene rimborsato.
Tieni chiari contratto e limiti di spesa
Per ogni dispositivo in prova o in leasing, annota nel contratto il piano dei pagamenti, le responsabilità di assistenza, le condizioni di restituzione e l’eventuale possibilità di acquisto. Per un dispositivo acquistato, documenta chi ne è proprietario, come viene gestita la manutenzione e per quanto tempo l’azienda prevede di usarlo. Questi dettagli mantengono i confronti coerenti tra le diverse forme di finanziamento.
Poi fissa un limite pratico di spesa o di approvazione per l’estensione. Un team potrebbe passare da un gruppo di attività al successivo solo dopo che il primo impiego ha soddisfatto i criteri operativi concordati. Questo approccio per fasi limita l’esposizione e lascia aperta la strada a un’adozione più ampia quando i risultati la giustificano.
La regola di decisione è semplice: acquista per attività consolidate con un utilizzo costante; scegli una prova o un leasing quando idoneità, domanda o accettazione da parte del personale restano incerte. Per un confronto specifico per il tuo posto di lavoro, esplora le opzioni di esoscheletro e la pianificazione della prova.
Non sai quale esoscheletro sia adatto alla tua attività? Lascia che il Ryggo Advisor lo abbini in modo indipendente.
Ryggo
Ryggo aiuta le organizzazioni ad abbinare gli esoscheletri alle esigenze del posto di lavoro e a confrontare le opzioni con una prova sul campo. Il suo servizio di abbinamento gratuito e illimitato e le raccomandazioni indipendenti dai produttori si basano solo sull’idoneità tra i diversi marchi, così i team acquisti e operations possono valutare l’idoneità all’attività prima di decidere un acquisto.
Quando l’idoneità all’attività o l’accettazione da parte del personale sono incerte, il programma Deploy & Decide di Ryggo permette alle aziende di provare gli esoscheletri nella propria attività prima di acquistarli. Ryggo abbina gli esoscheletri anche per il settore sanitario, compresi ospedali e case di riposo. I team possono valutare le opzioni in base ai requisiti dell’attività e alle esigenze del posto di lavoro, invece di scegliere solo in base alla struttura dei pagamenti.
Se stai valutando degli esoscheletri per il tuo posto di lavoro, contatta Ryggo per parlare delle tue esigenze.
Trasforma il confronto in una decisione per il posto di lavoro
Un’analisi pratica tra leasing e acquisto di un esoscheletro deve portare a un passo successivo chiaro, non a una discussione sugli acquisti senza fine. Scegli un’attività da valutare, individua chi userà il dispositivo e concorda quali prove giustificherebbero un’adozione più ampia. Possono rientrarvi l’idoneità all’attività, il parere dei lavoratori, l’uso nella normale operatività e il caso finanziario.
Mantieni la decisione ancorata al posto di lavoro. Un esoscheletro adatto al picking in magazzino potrebbe non andare bene per l’assemblaggio in fabbrica o per un’attività sanitaria. Fissa criteri chiari prima di impegnare capitale e coinvolgi operations, acquisti e HSE, così la decisione riflette sia l’uso pratico sia i requisiti finanziari.
Se il dispositivo giusto o la forma di acquisto non sono ancora chiari, Ryggo può supportarti nel passo successivo con un abbinamento gratuito e illimitato e confronti indipendenti dai produttori, basati solo sull’idoneità. Contatta Ryggo per parlare delle tue opzioni e avvicinati a una decisione basata sulle esigenze del tuo posto di lavoro.
Parti dall’attività. Raccogli le prove. Poi scegli la strada che funziona per la tua attività.
Domande frequenti
Che cosa significa prendere in leasing un bene strumentale?
Prendere in leasing un bene strumentale significa pagare per usare un’attrezzatura in base a un contratto invece di acquistarla direttamente. Il contratto stabilisce il piano dei pagamenti, la durata, le condizioni d’uso e le opzioni alla scadenza. A seconda delle condizioni, l’azienda può restituire l’attrezzatura, continuare a usarla o esercitare un’opzione di acquisto. Distingui il leasing da una prova sul posto di lavoro: hanno condizioni di pagamento e di restituzione diverse.
Quanto costa acquistare un esoscheletro industriale?
Non esiste un unico prezzo di acquisto per un esoscheletro industriale. L’importo dipende dal design del dispositivo, dalla zona del corpo supportata, dalla tecnologia e dalla quantità necessaria. Un’azienda dovrebbe confrontare preventivi equivalenti e separare il prezzo dell’attrezzatura da trasporto, onboarding, formazione o accessori. Costruisci il budget a partire dai preventivi per i dispositivi scelti e per l’impiego previsto.
Quali sono i canoni e le condizioni contrattuali tipici per il leasing o il noleggio di un esoscheletro?
Canoni e condizioni variano in base al dispositivo, al contratto e a ciò che il contratto copre, quindi un canone generico potrebbe non essere utile. Esamina le scadenze di pagamento, la durata del contratto, le responsabilità di assistenza, le condizioni di restituzione e qualsiasi opzione di acquisto o di aggiornamento. Distingui il leasing da un programma di prova: una prova valuta un dispositivo nelle condizioni del posto di lavoro, mentre il leasing è un accordo per usare un’attrezzatura in base a un contratto.
Quali sono i vantaggi e gli svantaggi del leasing di un esoscheletro rispetto all’acquisto?
Il leasing può distribuire i pagamenti e può essere adatto a un’esigenza operativa che cambia, ma crea un impegno contrattuale continuativo e potrebbe non generare un valore di proprietà. L’acquisto dà all’azienda il controllo sull’uso continuato e sull’eventuale rivendita, ma anche la responsabilità della manutenzione e il rischio di restare con un dispositivo che non si adatta più all’attività. Confronta entrambe le opzioni rispetto all’utilizzo previsto, all’accettazione da parte dei lavoratori e ai costi complessivi, non solo alle scadenze di pagamento.
Quali opzioni di leasing esistono per gli esoscheletri industriali, compresi periodi di prova, assistenza e condizioni di aggiornamento?
Le condizioni del leasing dipendono dal contratto. A parte, le prove Deploy & Decide di Ryggo durano 2, 4 o 8 settimane e richiedono almeno 2 dispositivi. Se tieni i dispositivi, il costo della prova viene computato per intero sul prezzo di acquisto; se li restituisci, il costo della prova non viene rimborsato. I dispositivi vanno restituiti in buono stato entro 5 giorni dalla fine della prova. Assistenza e onboarding sono a cura dei produttori.
Quali sono i rischi della proprietà di un esoscheletro, tra obsolescenza, fermi e adozione da parte dei lavoratori?
Con la proprietà, l’organizzazione decide per quanto tempo un dispositivo resta adatto e gestisce l’impatto sull’operatività dei fermi legati alla manutenzione. Un dispositivo può essere poco usato se non si adatta all’attività o se i lavoratori non lo adottano. Prima di acquistarne altri, prova l’attrezzatura nel processo di lavoro reale, raccogli il parere degli utenti e annota gli ostacoli all’uso quotidiano. L’assistenza sui dispositivi è a cura dei produttori.
Come si confrontano i costi complessivi di leasing e acquisto di un esoscheletro su 1, 3 e 5 anni?
Su un anno, confronta i costi che ricadono in quell’anno e tieni conto che dopo un acquisto il dispositivo resta di proprietà. Su tre anni, includi l’intero piano del leasing oppure i costi di acquisto e di proprietà, più l’eventuale valore di rivendita giustificabile. Su cinque anni, considera l’uso continuato, la sostituzione o un ulteriore contratto. Quale opzione costi meno dipende da questi fattori e dall’utilizzo previsto.
Trova il dispositivo giusto prima di provare qualsiasi cosa
Il Ryggo Advisor abbina la tua attività, il tuo ambiente e i tuoi requisiti ai dispositivi compatibili, in modo indipendente, su tutto il mercato europeo.