Ideas clave
- Compara la propiedad y el leasing a lo largo de todo el periodo de uso, incluidas las responsabilidades de mantenimiento y el posible valor residual, en lugar de juzgar solo por las cuotas.
- Ajusta la forma de financiación a tus necesidades de flujo de caja y al tiempo durante el que se espera que el exoesqueleto dé soporte a la actividad.
- Ten en cuenta cómo afecta cada modalidad a la información del balance y al tratamiento fiscal, que dependen de las normas contables y fiscales aplicables.
- Un enfoque híbrido permite comprar para las necesidades ya consolidadas y recurrir a una prueba o a un leasing para las necesidades inciertas o cambiantes.
- Utiliza comparaciones de dispositivos independientes de los fabricantes, cálculos del ROI y pruebas Deploy & Decide para evaluar la idoneidad en el puesto de trabajo real antes de comprometerte con una compra.
Índice
- Mantenimiento y valor residual en la propiedad del activo
- Leasing o compra: los efectos en el flujo de caja
- Efectos en el balance y en los covenants
- Efectos fiscales de los intereses y la amortización
- Estrategias híbridas de leasing y compra
- Ryggo
Mantenimiento y valor residual en la propiedad del activo
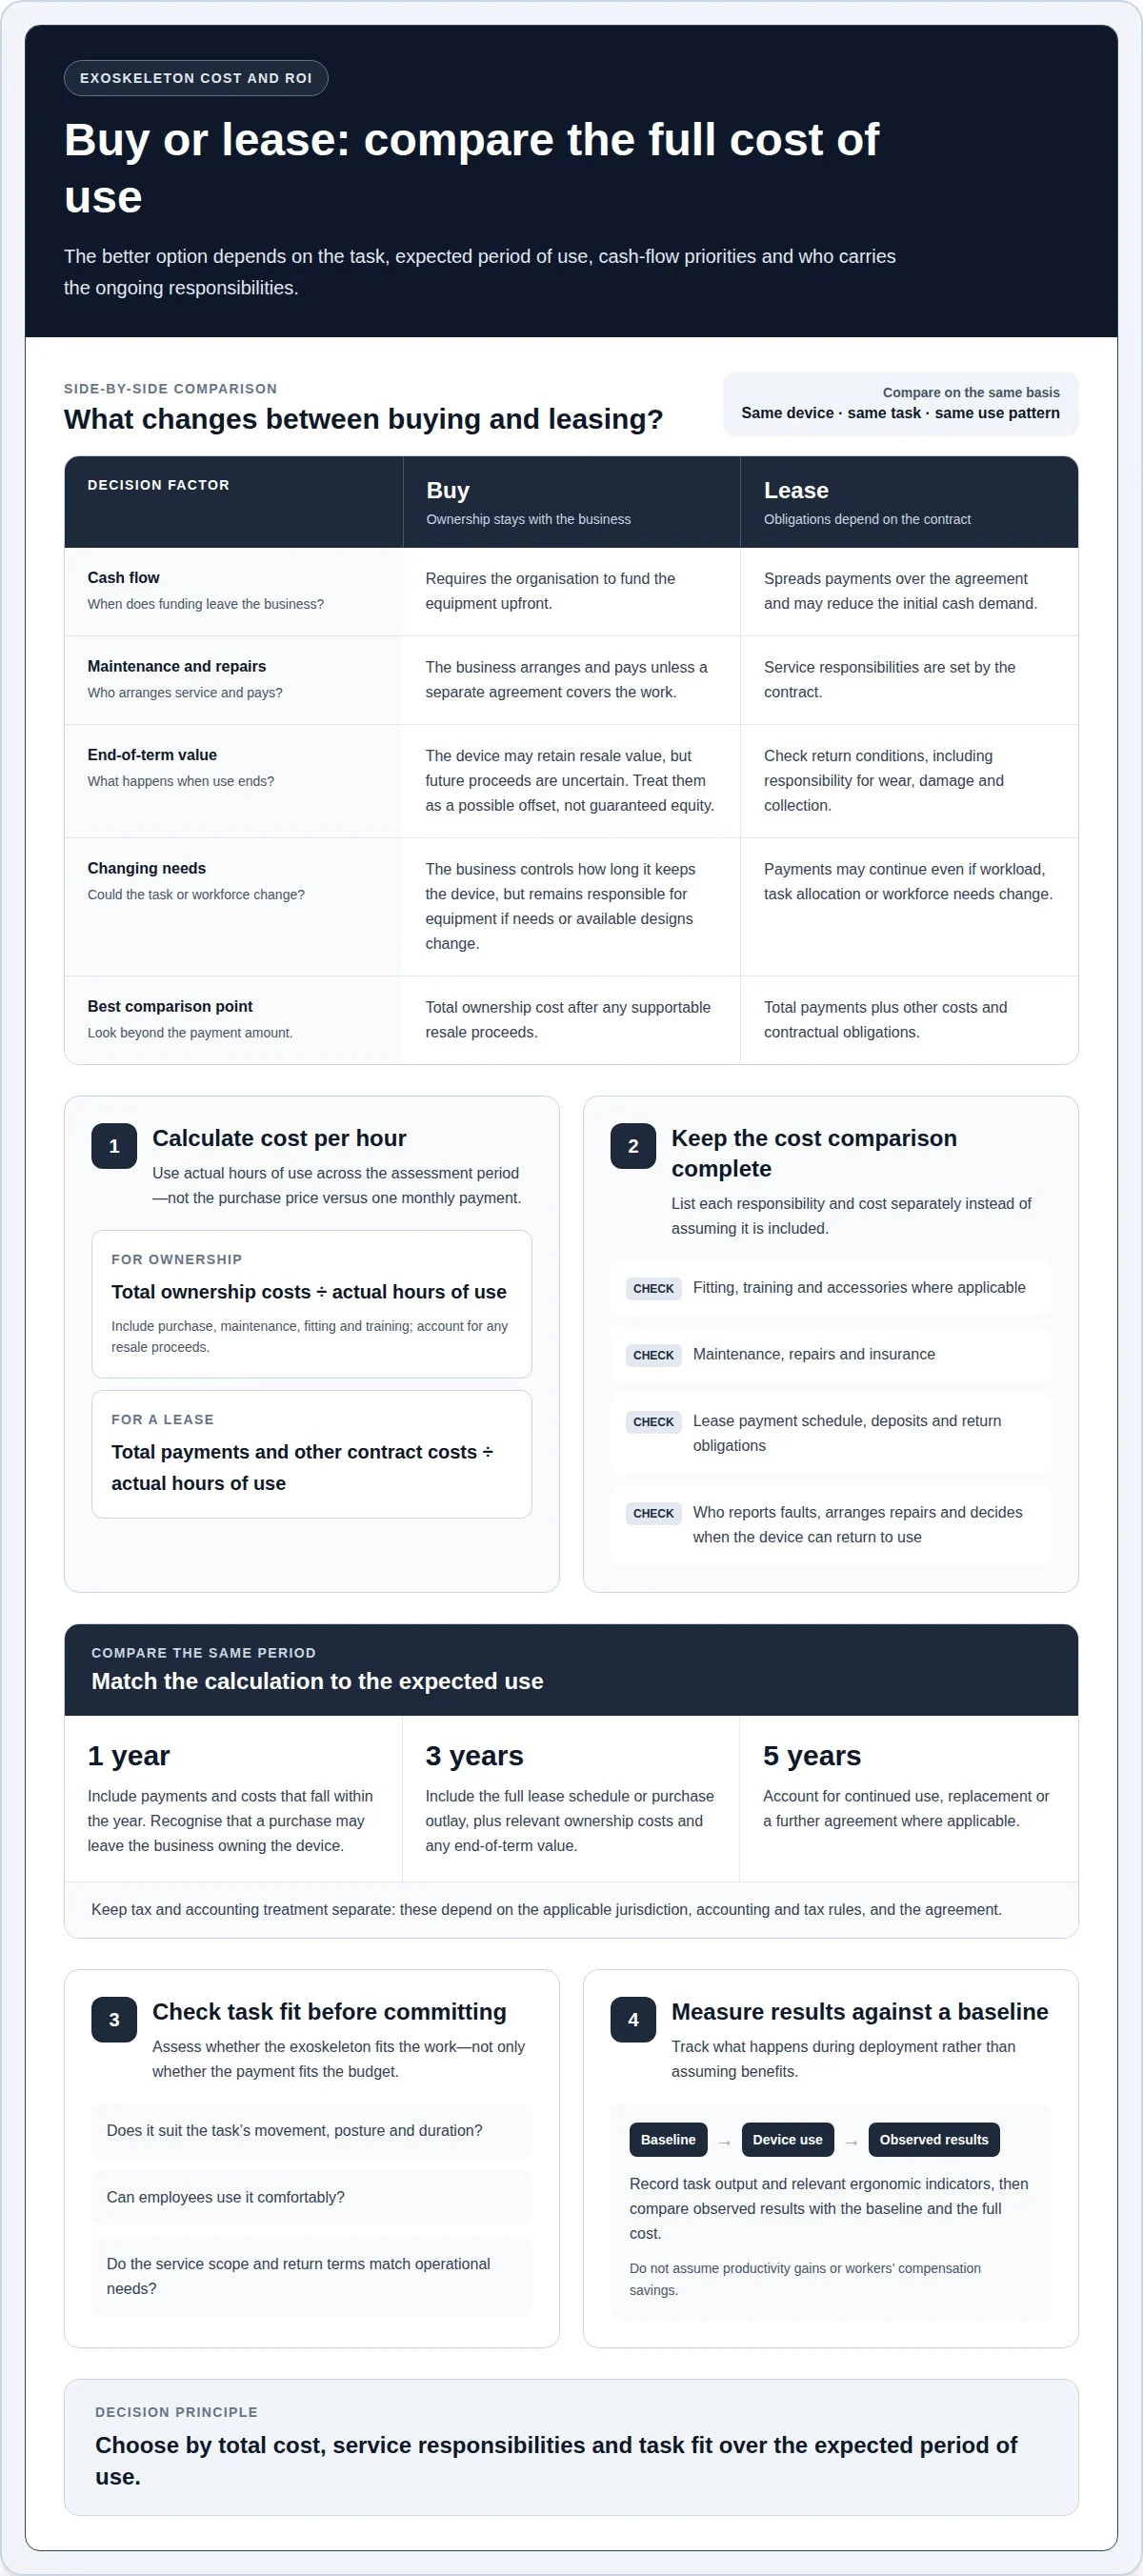
Comprar significa que la empresa asume la responsabilidad del mantenimiento y del valor final del dispositivo. Compara esas obligaciones con las condiciones de cualquier alternativa antes de decidir qué opción sale más barata.
Responsabilidades de mantenimiento y reparación
Con la propiedad, la empresa organiza y paga el mantenimiento y las reparaciones, salvo que un acuerdo aparte los cubra. En un leasing, las responsabilidades de servicio dependen del contrato. Compara las opciones para la misma tarea, el mismo patrón de uso, el mismo alcance del servicio y el mismo plazo. Detalla por separado la formación, el ajuste, el mantenimiento y el seguro, en lugar de dar por hecho que están incluidos en el precio de compra o en la cuota del leasing.
Para cada tarea, deja constancia de quién comunica las averías, quién organiza las reparaciones y quién decide cuándo puede volver a usarse un dispositivo. Estas responsabilidades afectan tanto a la operativa como al coste.
Valor de reventa y patrimonio de la propiedad
Un dispositivo en propiedad puede conservar un valor de reventa, lo que da a la empresa un activo que vender o reutilizar. Pero el valor futuro es incierto: el estado, la demanda, la idoneidad y los cambios de producto pueden influir en lo que un comprador esté dispuesto a pagar. Considera los ingresos por reventa como una posible compensación, no como un patrimonio garantizado.
Un leasing elimina la dependencia de la reventa, pero las condiciones de devolución importan. Comprueba quién responde del desgaste, de los daños y de la recogida. Compara el coste de la propiedad, una vez descontados los posibles ingresos por reventa, con el coste total del leasing y las obligaciones de devolución.
Obsolescencia tecnológica en la propiedad
La propiedad da a la empresa el control sobre cuánto tiempo conserva un dispositivo, pero también la deja con el equipo si cambian la tarea, la plantilla o los diseños disponibles. Antes de comprar, evalúa si el exoesqueleto se adapta al movimiento, a la postura y a la duración de la tarea, y si los trabajadores pueden usarlo con comodidad.
Basa la selección en los requisitos de seguridad que se aplican en tu centro y en una evaluación de riesgos de la tarea documentada; no consideres que un dispositivo es adecuado solo porque cumple una especificación del fabricante.
Coste por hora e historial de mantenimiento
Para calcular el coste por hora, divide los costes totales de la propiedad durante el periodo de evaluación entre las horas de uso real. Incluye la compra, el mantenimiento y el ajuste, así como la formación y los posibles ingresos por reventa. En un leasing, compara el total de las cuotas y los demás costes contractuales con las horas de uso real del dispositivo. Esto es más útil que comparar el precio de compra con una sola cuota mensual.
Estima el ROI registrando una situación de referencia para la tarea y siguiendo después el uso del dispositivo, la producción de la tarea y los indicadores ergonómicos pertinentes durante la implantación. No des por supuestos aumentos de productividad ni ahorros en indemnizaciones por accidentes de trabajo. Compara los resultados observados con la situación de referencia y con el coste total.
| Opción | Mantenimiento | Valor residual | Mejor punto de comparación |
|---|---|---|---|
| Compra | Lo organiza el comprador | Posible valor de reventa | Coste tras la reventa |
| Leasing | Lo fija el contrato | Se aplican condiciones de devolución | Total de cuotas y obligaciones |
Elige comparando el coste total, las responsabilidades de servicio y la idoneidad para la tarea durante el periodo de uso previsto.
Leasing o compra: los efectos en el flujo de caja
Para un comprador europeo, la cuestión del flujo de caja es si pagar por adelantado o repartir los pagos a lo largo de un contrato. Compara ambas opciones durante el periodo en el que se espera que el exoesqueleto dé servicio a la actividad, con las mismas hipótesis de uso, implantación y tratamiento al final del plazo.
Costes de compra por adelantado
Una compra directa obliga a la organización a financiar el equipo por adelantado, de modo que todo el desembolso tiene que caber en el presupuesto de inversión. Puede encajar en una tarea bien conocida con una necesidad operativa clara, pero puede limitar los fondos disponibles para otros trabajos previstos. Construye el caso de compra en torno al plan de implantación, no solo en torno a la factura del dispositivo.
Separa la compra del equipo de los demás costes de introducirlo en el puesto de trabajo, como el ajuste, la formación o los accesorios, cuando proceda. Sitúa el vencimiento de cada coste frente al calendario de implantación. Así, finanzas y operaciones tienen una imagen más clara de la necesidad inicial de liquidez antes de aprobar una compra.
Cuotas mensuales de leasing
Un leasing reparte los pagos a lo largo del contrato y puede reducir la necesidad inicial de liquidez frente a una compra directa. A cambio, la empresa asume un compromiso continuado que puede mantenerse aunque cambien la carga de trabajo, el reparto de tareas o las necesidades de la plantilla. Revisa el calendario de pagos junto con el uso previsto e incluye cualquier depósito, condición de devolución u otra obligación que fije el contrato.
Evalúa la asequibilidad por separado del coste total. Que una cuota mensual sea asumible no demuestra que el leasing cueste menos durante todo el plazo. En una actividad europea, ten en cuenta la moneda y el calendario de pagos que fija el contrato y compáralos después con los periodos presupuestarios y de información de la organización.
Costes totales de leasing y de compra
En una comparación a un año, incluye los pagos y costes que caen dentro de ese año, teniendo en cuenta que una compra puede dejar a la empresa como propietaria del dispositivo. A tres años, incluye todo el calendario del leasing o el desembolso de la compra, junto con los costes de propiedad pertinentes y el posible valor al final del plazo. A cinco años, ten en cuenta el uso continuado, la sustitución o un nuevo contrato, cuando proceda.
Utiliza las mismas hipótesis de dispositivo, tarea y uso previsto para cada opción. En un leasing, suma las cuotas y las obligaciones contractuales de todo el periodo evaluado. En una compra, incluye los costes de adquisición y de propiedad, y cuenta el valor de reventa solo cuando puedas justificarlo. Mantén aparte el tratamiento fiscal y contable, porque depende de la jurisdicción y del contrato.
Este método evita comparar una sola cuota mensual con el precio de compra completo. Elige la opción que se ajuste al uso previsto de la actividad y a sus prioridades de flujo de caja durante el periodo evaluado.
Efectos en el balance y en los covenants
La decisión entre leasing y compra afecta a algo más que al flujo de caja: el tratamiento contable puede cambiar los activos y pasivos declarados. Para las empresas europeas que informan conforme a las NIIF (IFRS), el contrato y su plazo influyen en el balance.
Cómo aparecen los arrendamientos en el balance
Según la NIIF 16 (IFRS 16), los arrendatarios reconocen por lo general en el balance un activo por derecho de uso y la correspondiente obligación por los pagos del arrendamiento. Existen exenciones limitadas para los arrendamientos a corto plazo y de escaso valor. Por tanto, no hay que dar por hecho que un leasing mantiene el exoesqueleto fuera del balance. Compara el tratamiento contable del contrato con el de la compra según el marco de información que aplique tu empresa.
Para una comparación práctica, modeliza el pasivo por arrendamiento y el activo por derecho de uso junto con los flujos de caja, y muestra cómo cambia cada uno durante el periodo de uso previsto. Un leasing puede repartir los pagos, pero el pasivo declarado puede seguir influyendo en cómo valoran los equipos financieros la situación de la organización.
Qué comprobar en las definiciones de los covenants
Los covenants de un préstamo dependen de la redacción del contrato de financiación. Una prueba de apalancamiento puede usar los pasivos declarados, mientras que otro covenant puede definir sus propios ajustes. Si el cálculo correspondiente incluye los pasivos por arrendamiento, un nuevo contrato podría cambiar la posición medida aunque sus cuotas quepan en el presupuesto operativo.
Antes de decidir, compara cada pago y pasivo propuesto con las definiciones exactas de los covenants. Deja constancia del efecto previsto en la información financiera dentro del caso de inversión, junto con el motivo operativo para elegir un exoesqueleto. Así, compras y finanzas pueden evaluar la misma decisión con hipótesis coherentes.
Compara lo comparable
Expón las opciones de compra y de leasing en un solo cuadro, con el mismo dispositivo, el mismo periodo de implantación y las mismas hipótesis de uso. Incluye la financiación de la compra, las cuotas previstas del leasing, cualquier obligación por arrendamiento reconocida según la NIIF 16 (IFRS 16) y el tratamiento del activo en propiedad. Separa los efectos en el flujo de caja de los efectos en el balance: responden a preguntas distintas.
- Flujo de caja: muestra cuándo salen de la empresa la financiación de la compra o las cuotas del leasing.
- Posición declarada: identifica los activos y las obligaciones registrados conforme al marco contable aplicable.
- Covenants: aplica a cada opción las definiciones del contrato, en lugar de suponer que todo leasing afecta a cada prueba de la misma manera.
Esta comparación es importante cuando una empresa tiene poco margen en sus covenants o tiene previstas otras inversiones de capital. Un leasing puede preservar liquidez al principio y, sin embargo, añadir una obligación declarada. Una compra directa puede exigir más liquidez al principio, con efectos contables distintos. Presenta ambas perspectivas antes de la aprobación y elige después la opción que encaje con las necesidades operativas y las restricciones financieras.
¿Listo para encontrar el dispositivo adecuado para tu actividad?
Efectos fiscales de los intereses y la amortización
Para los compradores europeos, el efecto fiscal de hacer un leasing o comprar un exoesqueleto depende del país y de la situación fiscal de la organización. Los intereses de la financiación de la compra, la amortización y las cuotas del leasing pueden recibir un tratamiento diferente. Construye la comparación con las normas fiscales de la entidad compradora y mantén las hipótesis fiscales separadas de los beneficios operativos, como la idoneidad para la tarea o la aceptación por parte de los trabajadores.
No existe un tratamiento fiscal europeo único para todas las actividades. Un grupo que compra para varios países puede necesitar cálculos separados para cada entidad compradora y cada contrato. Pide al equipo financiero que modelice el calendario de pagos, los intereses y la amortización conforme a las normas nacionales aplicables. Así obtienes una visión comparable después de impuestos sin aplicar hipótesis de otra jurisdicción.
Para una comparación práctica, prepara un cuadro separado para cada opción de financiación. Incluye las fechas de pago previstas, los intereses de cualquier financiación, las hipótesis de amortización de una compra y el tratamiento fiscal de las cuotas del leasing. Pide a finanzas que indique qué jurisdicción y qué entidad cubre cada cálculo. Así se evita que un grupo internacional aplique las hipótesis fiscales de un país a todos sus centros.
Por último, compara los flujos de caja después de impuestos durante el mismo periodo operativo que usas para la decisión entre leasing y compra. Muestra los efectos fiscales en una línea aparte, en lugar de mezclarlos con el valor ergonómico o de productividad esperado. Así se construye un caso de inversión más claro, que refleja la situación fiscal del comprador y mantiene la justificación operativa a la vista de compras, finanzas y la dirección del centro.
Estrategias híbridas de leasing y compra
Un enfoque híbrido separa las necesidades operativas demostradas de las inciertas. Por ejemplo, un almacén podría comprar un exoesqueleto para una tarea recurrente y bien definida mientras prueba otro tipo para trabajos con posturas o requisitos de plantilla distintos. Así se evita tratar cada dispositivo como la misma inversión y operaciones puede reunir pruebas antes de comprometerse a mayor escala.
Ajusta la vía de financiación a la certeza sobre la tarea
Empieza por agrupar las tareas según la regularidad con la que se producen y la claridad con la que se entiende el papel del dispositivo. Una tarea estable con una aceptación demostrada por parte de los usuarios puede justificar una compra directa. Una tarea cambiante, un centro nuevo o una plantilla sin experiencia pueden aconsejar una prueba o un leasing, ya que comprometer capital antes de evaluar la idoneidad puede generar gastos evitables.
Por ejemplo, una fábrica podría comprar un dispositivo para una tarea repetida por encima de la cabeza y probar después otra opción para levantar cargas en puestos de trabajo variados. Basa la decisión en la idoneidad observada para la tarea y en la opinión de los trabajadores, no simplemente en una preferencia por la propiedad o por las cuotas mensuales.
Decide por fases
Fija un periodo de evaluación definido, unos indicadores de la tarea y un punto de decisión antes de elegir entre comprar, hacer un leasing o parar. Sigue el uso, la comodidad, la compatibilidad con la tarea y los obstáculos prácticos durante la implantación. Mantén el caso de inversión separado de las deducciones fiscales esperadas; el tratamiento contable y fiscal aplicable depende del país y del contrato.
Una prueba puede reducir la incertidumbre antes de la compra. Deploy & Decide ofrece periodos de prueba de 2, 4 u 8 semanas. Si te quedas con los dispositivos, la tarifa de prueba se descuenta de su precio de compra; si los devuelves, la tarifa no se reembolsa.
Mantén claros el contrato y el crédito
Para cada dispositivo en prueba o en leasing, deja constancia en el contrato del calendario de pagos, las responsabilidades de servicio, las condiciones de devolución y cualquier vía de compra. Para un dispositivo comprado, documenta quién es su propietario, cómo se gestiona el mantenimiento y cuánto tiempo prevé usarlo la empresa. Estos detalles mantienen la coherencia de las comparaciones entre estructuras de financiación.
Después, fija un límite práctico de crédito o de aprobación para la ampliación. Un equipo podría pasar de un grupo de tareas a otro solo cuando la primera implantación cumpla los criterios operativos acordados. Este enfoque por fases limita la exposición y mantiene abierta la vía hacia una adopción más amplia cuando los resultados la respalden.
La guía de decisión es sencilla: compra para tareas consolidadas con un uso sostenido; prueba o haz un leasing cuando la idoneidad, la demanda o la aceptación de la plantilla sigan siendo inciertas. Para una comparación específica de tu puesto de trabajo, explora las opciones de exoesqueletos y la planificación de la prueba.
¿No sabes qué exoesqueleto encaja con tu tarea? Deja que el Ryggo Advisor lo seleccione de forma independiente.
Ryggo
Ryggo ayuda a las organizaciones a relacionar los exoesqueletos con las necesidades del puesto de trabajo y a comparar opciones mediante una prueba en condiciones reales. Su proceso de selección gratuito e ilimitado y sus recomendaciones independientes de los fabricantes se basan únicamente en la idoneidad, sea cual sea el fabricante, y ayudan a los equipos de compras y de operaciones a evaluar la idoneidad para la tarea antes de tomar una decisión de compra.
Cuando la idoneidad para la tarea o la aceptación de la plantilla son inciertas, el programa Deploy & Decide de Ryggo permite a las empresas probar exoesqueletos en su propia actividad antes de comprar. Ryggo también selecciona exoesqueletos para el ámbito sanitario, incluidos hospitales y residencias. Los equipos pueden evaluar las opciones frente a los requisitos de la tarea y las necesidades del puesto de trabajo, en lugar de elegir solo por la estructura de pagos.
Si estás evaluando opciones de exoesqueletos para tu puesto de trabajo, contacta con Ryggo para hablar de tus requisitos.
Convierte la comparación en una decisión para tu puesto de trabajo
Un análisis práctico de leasing o compra de un exoesqueleto debe conducir a un siguiente paso claro, no a un debate de compras sin fin. Elige una tarea del puesto de trabajo para evaluar, identifica quién usará el dispositivo y acuerda qué pruebas justificarían una adopción más amplia. Pueden incluir la idoneidad para la tarea, la opinión de los trabajadores, el uso en la actividad normal y el caso financiero.
Mantén la decisión anclada en el puesto de trabajo. Un exoesqueleto adecuado para la preparación de pedidos en un almacén puede no servir para el montaje en una fábrica ni para una tarea sanitaria. Fija criterios claros antes de comprometer capital e implica a operaciones, compras y prevención (HSE), para que la decisión refleje tanto el uso práctico como los requisitos financieros.
Si el dispositivo adecuado o la vía de compra siguen sin estar claros, Ryggo puede ayudarte con el siguiente paso con una selección gratuita e ilimitada y comparaciones independientes de los fabricantes basadas únicamente en la idoneidad. Contacta con Ryggo para hablar de tus opciones y avanza hacia una decisión basada en las necesidades de tu puesto de trabajo.
Empieza por la tarea. Reúne las pruebas. Después elige la vía que funcione para tu actividad.
Preguntas frecuentes
¿Qué significa hacer un leasing de bienes de equipo?
Hacer un leasing de un bien de equipo significa pagar por usar un equipo en virtud de un contrato, en lugar de comprarlo directamente. El contrato fija el calendario de pagos, el plazo, las condiciones de uso y las opciones al final del contrato. Según sus condiciones, la empresa puede devolver el equipo, seguir usándolo o ejercer una opción de compra. Distingue un leasing de una prueba en el puesto de trabajo: tienen condiciones de pago y de devolución distintas.
¿Cuánto cuesta comprar un exoesqueleto industrial?
No hay un precio de compra único para un exoesqueleto industrial. El importe depende del diseño del dispositivo, de la zona del cuerpo a la que da soporte, de la tecnología y de la cantidad necesaria. Una empresa debe comparar presupuestos equivalentes y separar el precio del equipo de cualquier transporte, puesta en marcha, formación o accesorio. Elabora tu presupuesto a partir de las ofertas de los dispositivos elegidos y de la implantación prevista.
¿Cuáles son las tarifas y condiciones contractuales habituales del leasing o el alquiler de exoesqueletos?
Las tarifas y las condiciones varían según el dispositivo, el contrato y lo que cubre, por lo que una tarifa general puede no ser útil. Revisa el calendario de pagos, la duración del contrato, las responsabilidades de servicio, las condiciones de devolución y cualquier opción de compra o de actualización. Distingue un leasing de un programa de pruebas: una prueba evalúa un dispositivo en condiciones reales de trabajo, mientras que un leasing es una fórmula para usar un equipo en virtud de un contrato.
¿Qué ventajas e inconvenientes tiene hacer un leasing de un exoesqueleto frente a comprarlo?
El leasing puede repartir los pagos y encajar con una necesidad operativa cambiante, pero crea un compromiso contractual continuado y puede no generar patrimonio. Comprar da a la empresa el control sobre el uso continuado y la posible reventa, pero también la responsabilidad del mantenimiento y el riesgo de quedarse con un dispositivo que ya no se adapta a la tarea. Compara ambas opciones según el uso previsto, la aceptación por parte de los trabajadores y los costes totales, no solo según el calendario de pagos.
¿Qué opciones de leasing existen para los exoesqueletos industriales, incluidos periodos de prueba, servicio y condiciones de actualización?
Las condiciones del leasing dependen del contrato. Por otro lado, las pruebas Deploy & Decide de Ryggo duran 2, 4 u 8 semanas y requieren al menos 2 dispositivos. Si te quedas con los dispositivos, la tarifa de prueba se descuenta íntegramente de su precio de compra; si los devuelves, la tarifa no se reembolsa. Los dispositivos deben devolverse en buen estado en un plazo de 5 días tras el final de la prueba. Los fabricantes se encargan del servicio técnico y de la puesta en marcha de los dispositivos.
¿Qué riesgos tiene la propiedad de un exoesqueleto, como la obsolescencia, los tiempos de inactividad y la adopción por parte de los trabajadores?
Con la propiedad, la organización decide durante cuánto tiempo sigue siendo adecuado un dispositivo y gestiona cómo afectan a la actividad los tiempos de inactividad por mantenimiento. Un dispositivo puede usarse poco si no se adapta a la tarea o si los trabajadores no lo adoptan. Antes de comprar más, prueba el equipo en el proceso de trabajo real, recoge la opinión de los usuarios y registra los obstáculos al uso habitual. Los fabricantes se encargan del servicio técnico de los dispositivos.
¿Cómo se comparan los costes totales del leasing y de la compra de un exoesqueleto a 1, 3 y 5 años?
A un año, compara los costes que caen dentro de ese año y ten en cuenta que, tras una compra, el dispositivo sigue siendo tuyo. A tres años, incluye todo el calendario del leasing o los costes de compra y de propiedad, además de cualquier valor de reventa justificable. A cinco años, ten en cuenta el uso continuado, la sustitución o un nuevo contrato. Qué opción sale más barata depende de estos factores y del uso previsto.
Encuentra el dispositivo adecuado antes de probar nada
El Ryggo Advisor relaciona tu tarea, tu entorno y tus requisitos con los dispositivos compatibles, de forma independiente, en todo el mercado europeo.